תיאום מס כשיש 2 עבודות - איך זה עובד ומתי המס מנוכה נכון
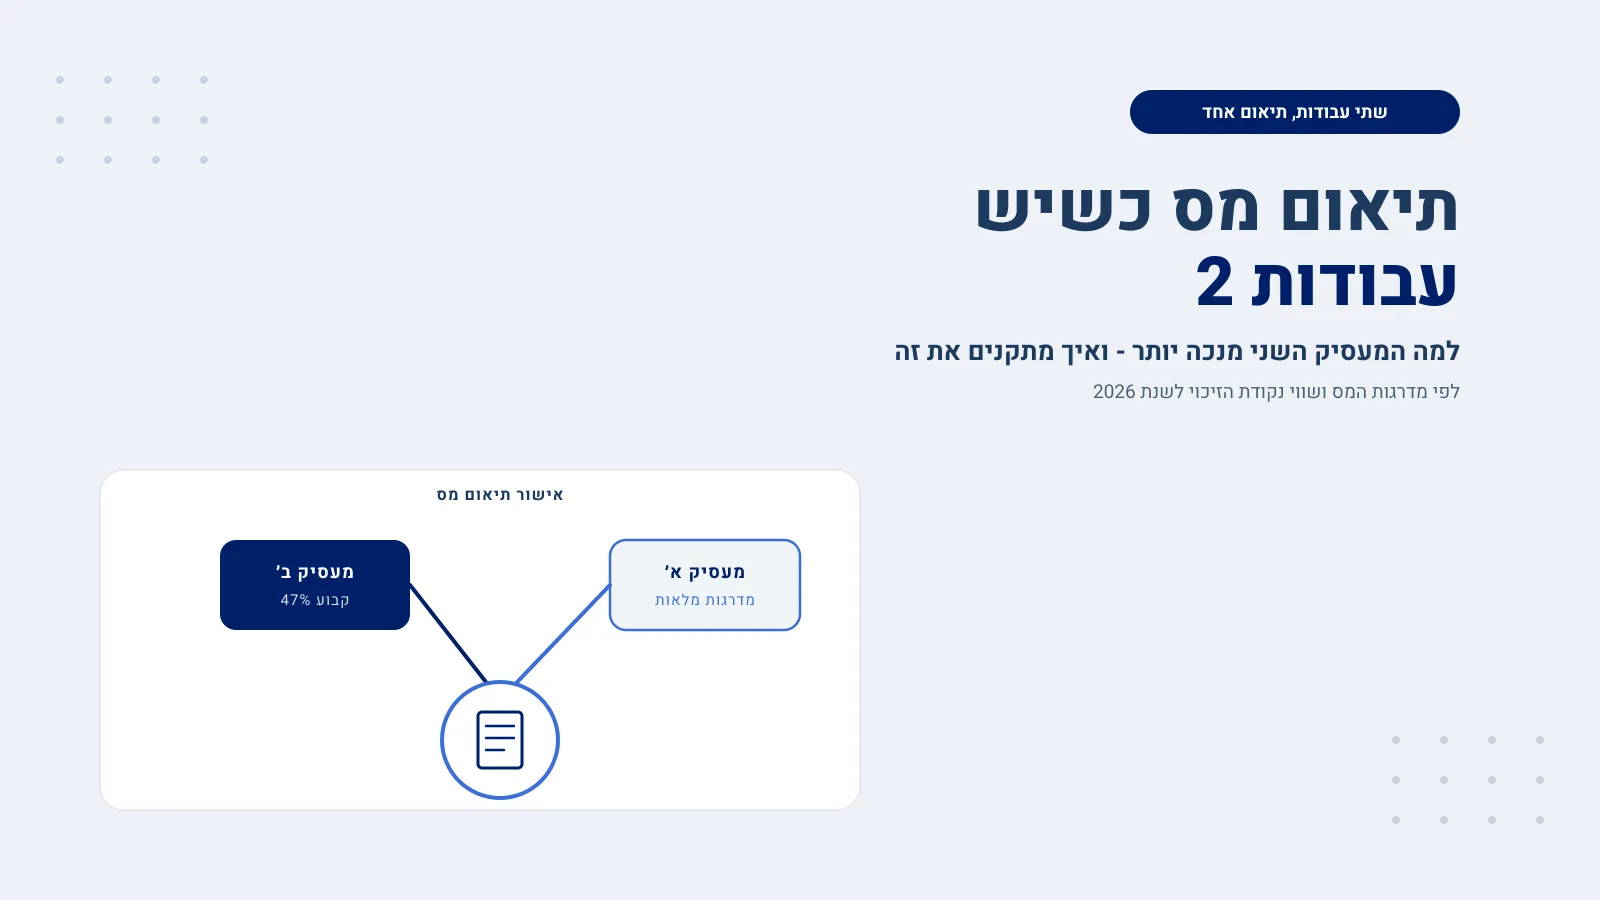
בלי תיאום מס, המעסיק שמוגדר אצלכם כ"עבודה שנייה" מנכה מכם מס בשיעור השולי המקסימלי - 47% נכון ל-2026 - מהשקל הראשון. תיאום מס מפצל נכון את המדרגות ונקודות הזיכוי בין שני המקומות.
בלי תיאום מס, המעסיק שמוגדר אצלכם כ"עבודה שנייה" מחויב לפי חוק לנכות מכם מס בשיעור השולי המקסימלי - 47% נכון ל-2026 - מהשקל הראשון שאתם מרוויחים אצלו, גם אם ההכנסה המשולבת שלכם משני המקומות נמוכה בהרבה מהרף שמצדיק שיעור כזה. תיאום מס הוא האישור שמחייב את שני המעסיקים לחלק נכון ביניהם את המדרגות ונקודות הזיכוי לפי ההכנסה האמיתית המשולבת, כך שבסוף החודש לא תשלמו יותר משאתם באמת חייבים.
תמצית: עובד בשתי עבודות בו-זמנית שלא ביצע תיאום מס משלם מס גבוה מדי, כי המעסיק השני מחויב לנכות 47% קבועים מכל שקל, בלי נקודות זיכוי ובלי מדרגות מס נמוכות. תיאום מס - מקוון באזור האישי באתר רשות המסים, או דרך טופס 116 מול פקיד השומה - מחשב את ההכנסה האמיתית משני המקומות יחד וקובע לכל מעסיק כמה לנכות בפועל. זה נדרש תמיד כששני המקורות פעילים במקביל, לא משנה כמה מרוויחים בעבודה השנייה. מי שהשנה כבר הסתיימה בלעדיו, לא יכול "לתאם רטרואקטיבית" - אבל יכול לתבוע את ההפרש בחזרה דרך דוח שנתי או טופס 135, עד 6 שנים אחורה.
למה המעסיק השני מנכה לכם כל כך הרבה בלי תיאום מס
מס הכנסה בישראל מחושב על סך ההכנסה השנתית שלכם ממדרגות עולות - 10% על השקלים הראשונים, ואז 14%, 20% וכן הלאה ככל שההכנסה עולה. הבעיה היא שכל מעסיק בנפרד לא רואה את התמונה המלאה: הוא יודע רק מה הוא משלם לכם, לא מה אתם מרוויחים במקום אחר. כדי שהמערכת בכל זאת תתאים את עצמה, המחוקק קבע כלל נוקשה: מי שמצהיר על מקום עבודה כ"משרה נוספת" בטופס 101 (ולא כעיקרית), המעסיק של אותה משרה מחויב לנכות ממנה מס בשיעור השולי המרבי - 47% נכון ל-2026 - על כל שקל, מההתחלה, בלי שום נקודת זיכוי ובלי להתחיל מהמדרגה הנמוכה. זה נכון גם אם המשרה השנייה היא עבודה של כמה שעות בשבוע שמכניסה 1,500 ₪ בחודש.
התוצאה: במקום שהמס יחושב פעם אחת על ההכנסה המשולבת האמיתית - כפי שהחוק באמת מתכוון - הוא מחושב פעמיים על הנחות שגויות. העבודה הראשונה "חושבת" שהיא ההכנסה היחידה שלכם ומנכה בהתאם, והעבודה השנייה מנכה לפי התרחיש הכי גרוע האפשרי. ההפרש בין שני התרחישים האלה לבין המס שבאמת מגיע על ההכנסה המשולבת - זה בדיוק מה שתיאום מס סוגר.
דוגמה במספרים: כמה זה עולה בפועל בלי תיאום (2026)
כדי להבין את הסכום בפועל, הנה חישוב מלא לפי מדרגות המס ושווי נקודת הזיכוי שפרסמה רשות המסים לשנת 2026 (10% עד 84,120 ₪ בשנה, 14% עד 120,720 ₪, 20% עד 228,000 ₪, ושווי נקודת זיכוי 242 ₪ לחודש - 2,904 ₪ לשנה). נניח עובד עם משרה ראשית בשכר 9,000 ₪ לחודש (108,000 ₪ בשנה) ומשרה שנייה בשכר 2,500 ₪ לחודש (30,000 ₪ בשנה), עם 2.25 נקודות זיכוי רגילות - סך הכנסה שנתי משולב של 138,000 ₪.
בלי תיאום מס: המעסיק הראשי מחשב מס על 108,000 ₪ בלבד (10% על 84,120 הראשונים ו-14% על היתרה) פחות הזיכוי המלא, ומגיע לניכוי של כ-5,221 ₪ לשנה. המעסיק השני מנכה 47% קבועים על מלוא 30,000 ₪ - 14,100 ₪ לשנה. סך הניכוי בפועל: כ-19,321 ₪ לשנה.
המס האמיתי על ההכנסה המשולבת (138,000 ₪, לפי אותן מדרגות ואותו זיכוי): כ-16,992 ₪ מס לפני זיכוי, פחות 6,534 ₪ זיכוי - כ-10,458 ₪ לשנה בלבד.
ההפרש - כ-8,863 ₪ בשנה, קרוב ל-740 ₪ בחודש - מוחזק אצל רשות המסים עד שמתקנים את זה, במקום להישאר בתלוש. זו דוגמה ממחישה בלבד; הסכום המדויק שלכם תלוי בשכר בפועל, במספר נקודות הזיכוי ובהקלות אישיות נוספות - מחשבון תיאום מס שלנו מחשב את זה לפי הנתונים שלכם תוך שניות.
איך תיאום מס מפצל נכון את הנטל בין שני המעסיקים
תיאום מס לא "מבטל" מס - הוא מעביר לכל מעסיק הוראה מדויקת כמה לנכות, כך שסך הניכוי משני המקומות יחד יתאים למס האמיתי על ההכנסה המצטברת. בפועל רשות המסים (או פקיד השומה, בהגשה דרך טופס 116) לוקחת את שתי ההכנסות הצפויות, מחשבת את המס השנתי הכולל על הסכום המשולב - כולל נקודות הזיכוי פעם אחת בלבד, לא כפול - ואז "מחלקת" את הנטל בין שני המעסיקים כך שכל אחד מנכה את החלק שמתאים לו, בלי כפילות ובלי החסרה.
המעסיק שמוגדר כעיקרי (בדרך כלל זה שבו השכר גבוה יותר) ממשיך לקבל את מרבית נקודות הזיכוי ואת המדרגות הנמוכות. המעסיק המשני מקבל הוראה ספציפית - לעיתים עדיין שיעור קבוע, אבל נמוך משמעותית מ-47%, ולעיתים מדרגה שמתחילה בדיוק מאיפה שההכנסה מהעבודה הראשונה הפסיקה. זו הסיבה שלא ניתן "לנחש" תיאום מס לבד: הוא דורש שרשות המסים תראה את שתי ההכנסות יחד ותחשב את החלוקה בפועל.
תמיד צריך את זה - לא משנה כמה מרוויחים בעבודה השנייה
נקודה שמבלבלת הרבה אנשים: תיאום מס לא תלוי בסכום. גם מי שמרוויח 800 ₪ בחודש במשרה שנייה חייב בעיקרון באותו כלל ניכוי מקסימלי כמו מי שמרוויח 8,000 ₪ - החוק לא קובע סף הכנסה שמתחתיו המעסיק השני פטור מהניכוי המוגבר. ככל שהפער בין שתי המשכורות גדול יותר, כך הניכוי העודף במונחים יחסיים כואב יותר, כי אחוז גבוה מהמשכורת הקטנה "נעלם" לניכוי. מי ששתי העבודות ממשיכות גם בשנה הבאה, הכי משתלם לבצע את התיאום מראש ולא לחכות לדוח השנתי.
איך מגישים - מקוון מול טופס 116
יש שני ערוצים מקבילים, ושניהם מובילים לאותה תוצאה:
| תיאום מס מקוון | טופס 116 | |
|---|---|---|
| איפה | אזור אישי באתר רשות המסים | מול פקיד השומה |
| מתאים ל | הזדהות דיגיטלית פשוטה | בקשת הקלה מורכבת או מי שמעדיף טופס ידני |
| מדריך מלא | תיאום מס מקוון 2026 | טופס 116 להורדה |
בשני המקרים צריך את מספרי תיקי הניכויים של שני המעסיקים ואת גובה ההכנסה הצפויה מכל אחד מהם.
השנה כבר הסתיימה בלי תיאום? איך מקבלים את ההפרש בחזרה
תיאום מס עצמו מתקן ניכוי עתידי - הוא לא "מתקן" מה שכבר נוכה בעבר. אם שנת המס שבה לא בוצע תיאום כבר הסתיימה, אי אפשר לתאם אותה רטרואקטיבית, אבל אפשר לתבוע בחזרה את ההפרש שכבר שולם ביתר: מי שלא חייב בהגשת דוח שנתי מלא מגיש בקשת החזר מס עצמאית (טופס 135), ומי שכן חייב מקבל את ההפרש כחלק מהדוח השנתי עצמו. אפשר להגיש בקשת החזר עד 6 שנים אחורה. המדריך המלא למילוי ולהגשה נמצא בטופס 135 להורדה שלנו.
מתי לעשות את זה לבד ומתי כדאי יועץ מס
מי שיש לו שני מקורות הכנסה קבועים בלבד, בלי בקשות הקלה מיוחדות ובלי שינויים צפויים במהלך השנה, יכול לרוב לבצע את התיאום בעצמו דרך האזור האישי. לעומת זאת, שווה לבדוק את זה מול יועצת מס כשיש שלושה מקורות הכנסה או יותר (למשל משכורת, עבודה נוספת ועסק זעיר יחד - ראו תיאום מס לבעלי עסק זעיר), כשההכנסה ממקום אחד מהמקומות משתנה מחודש לחודש, או כשכבר עברו כמה שנים בלי תיאום ויש ספק כמה אפשר עדיין לתבוע בחזרה.
אנחנו בשירות תיאום המס עושים את זה במקומכם - איסוף נתוני ההכנסה משני המקומות, הגשת הבקשה בערוץ המתאים, ובדיקה אם מגיע לכם גם החזר על שנים קודמות.
שאלות נפוצות
האם תיאום מס חובה גם כשההכנסה מהעבודה השנייה נמוכה מאוד? כן. החוק לא קובע סכום מינימלי - כל עוד יש שני מקורות הכנסה פעילים במקביל, המעסיק השני מחויב לנכות בשיעור המרבי עד שיוצג לו אישור תיאום מס, לא משנה כמה נמוכה המשכורת משם.
איזו עבודה כדאי להצהיר כעיקרית? בדרך כלל זו שבה השכר גבוה יותר, כי רק המעסיק העיקרי מתחשב במדרגות הנמוכות ובנקודות הזיכוי המלאות. אם השכר דומה, אפשר לבחור לפי נוחות - התיאום עצמו מתקן את החלוקה הסופית בין שני המעסיקים.
מה עדיף - תיאום מס מקוון או טופס 116? שתי הדרכים מובילות לאותה תוצאה. תיאום מקוון מהיר יותר למי שיכול להזדהות דיגיטלית; טופס 116 מתאים למי שמעדיף מול פקיד השומה או שיש לו בקשת הקלה שדורשת הסבר.
לא עשיתי תיאום מס בשנה שעברה - הפסדתי את הכסף? לא. אי אפשר לתאם רטרואקטיבית, אבל אפשר לתבוע את ההפרש בחזרה דרך דוח שנתי או בקשת החזר מס (טופס 135), עד 6 שנים אחורה.
כמה אחוז מס מנוכה בלי תיאום מהעבודה השנייה? 47% - השיעור השולי המרבי נכון לשנת 2026 - על כל שקל מהעבודה השנייה, בלי נקודות זיכוי ובלי מדרגות נמוכות, עד שמוצג למעסיק אישור תיאום מס רשמי.
התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.