האם גמלאי צריך יועץ מס - מתי זה משתלם בגיל הפרישה
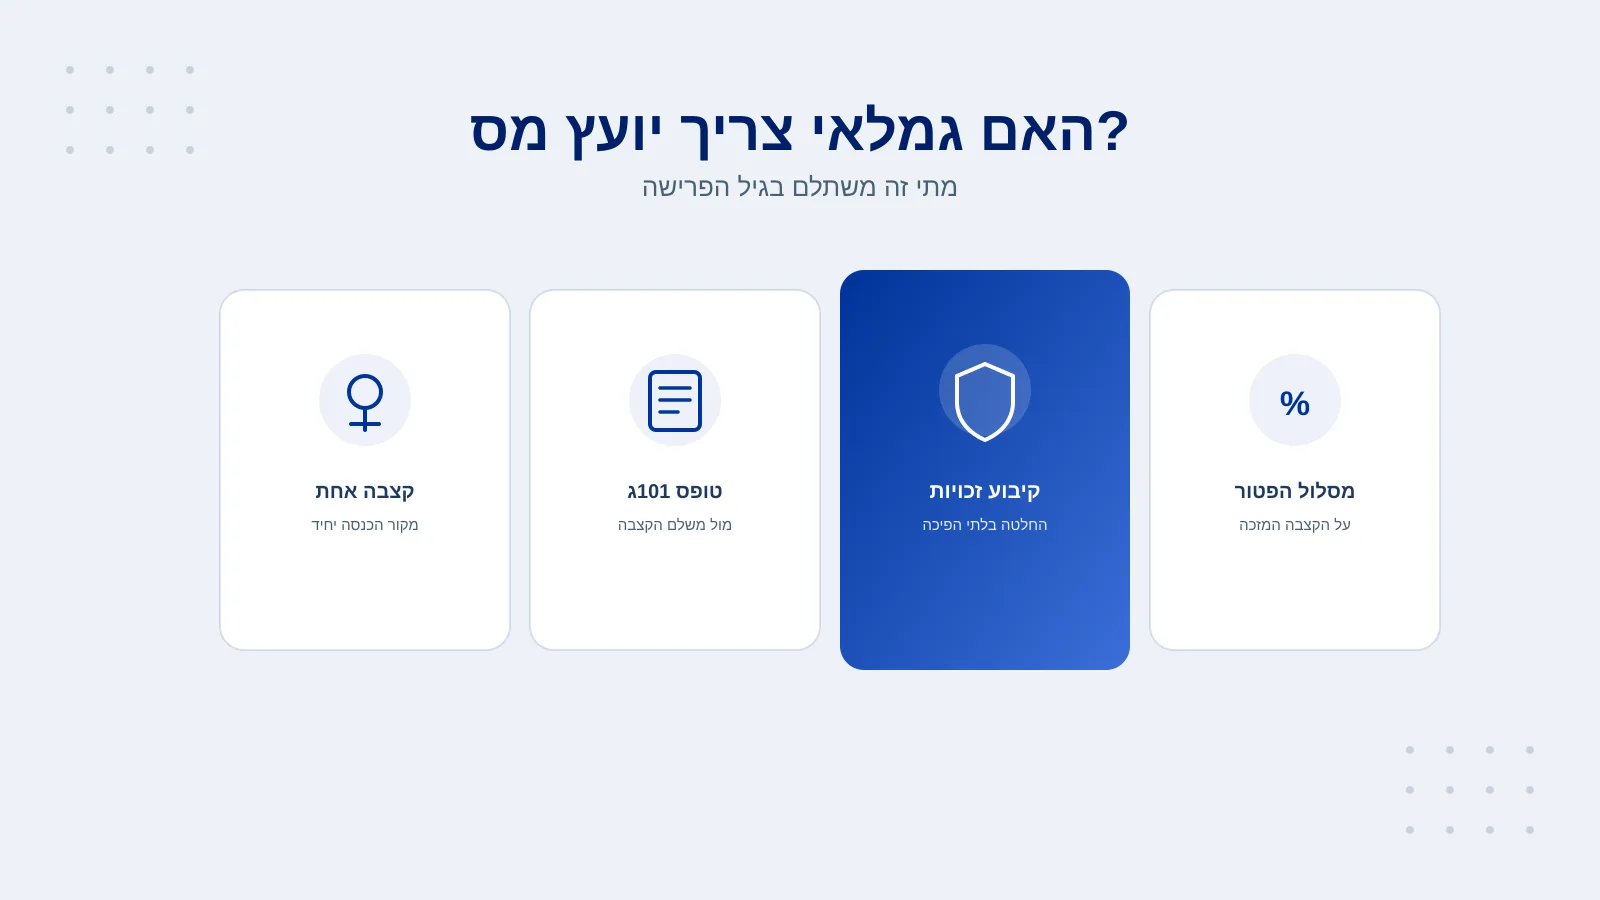
גמלאי עם קצבה אחת בלבד כמעט תמיד יכול להסתדר בלי יועץ מס בתשלום. ברגע שנוספת קצבה שנייה, החלטת קיבוע זכויות או עסק זעיר לצד הקצבה - מחיר הטעות עולה, ולעיתים היא בלתי הפיכה.
גמלאי עם קצבה אחת בלבד, בלי הכנסה נוספת קבועה, כמעט תמיד יכול להסתדר בלי יועץ מס בתשלום - קרן הפנסיה או חברת הביטוח כבר מנכות מס לפי נקודות הזיכוי שמגיעות לו. אבל ברגע שנוספת קצבה שנייה, משכורת לצד הקצבה, החלטת קיבוע זכויות באופק, או עסק זעיר שמתנהל במקביל - מחיר הטעות עולה בחדות, ולעיתים היא בלתי הפיכה. ההבדל בין שני המצבים האלה הוא בדיוק מה שקובע אם משתלם לשלם על ליווי מקצועי בגיל הפרישה.
תמצית: קצבה יחידה בלי שינויים - אפשר להסתדר לבד. שתי קצבאות, קצבה ועוד מקור הכנסה, החלטת קיבוע זכויות שמתקרבת, או אי-ודאות לגבי מסלול הפטור על הקצבה - אלה המצבים שבהם ליווי של יועץ מס בדרך כלל שווה את עצמו, כי חלק מהטעויות בשלב הזה אי אפשר לתקן אחורה.
קצבה אחת ותו לא - מתי גמלאי לא צריך שום ליווי בתשלום
יש מצב אחד שבו התשובה ברורה כמעט תמיד: גמלאי עם קצבה חודשית קבועה אחת, בלי הכנסה נוספת מסודרת, ובלי החלטה תלויה ועומדת לגבי מסלול הפטור על הקצבה. במצב הזה משלם הקצבה - קרן הפנסיה, קופת הגמל או חברת הביטוח - כבר מנכה מס לפי נקודות הזיכוי המלאות שמגיעות לגמלאי, בדיוק כפי שמעסיק מנכה מס משכיר עם משרה אחת. אין כאן חוב דיווח נוסף, ואין החלטה שדורשת השוואה בין מסלולים.
מי שנמצא במצב הזה יכול, ברוב המקרים, להסתפק בבדיקה חד-פעמית שהכול מוגדר נכון מול משלם הקצבה - ולחזור על הבדיקה בכל פעם שמשהו משתנה: קצבה נוספת, עבודה חלקית חדשה, או משיכת כספים חד-פעמית.
טבלה: קצבה יחידה מול כמה מקורות הכנסה - איפה עובר הגבול
ברגע שנוסף מקור הכנסה שני, הטבלה שמתחת ממחישה למה המצב משתנה מהותית - לא רק בכמות הטפסים, אלא בגודל הטעות האפשרית:
| קצבה יחידה בלבד | שתי קצבאות / קצבה ועוד הכנסה | |
|---|---|---|
| מי מנכה מס | משלם קצבה אחד, לפי נקודות הזיכוי המלאות | כל משלם בנפרד, כאילו הוא המקור היחיד |
| הסיכון המרכזי | כמעט אפסי - הניכוי כבר נכון | ניכוי חסר או עודף שמצטבר עד הדוח השנתי |
| טופס עיקרי | אין צורך בתיאום פעיל | טופס 101ג מול משלם הקצבה, לצד תיאום מול רשות המסים |
| החלטות בלתי הפיכות | לרוב אין | בחירת מסלול פטור על הקצבה, קיבוע זכויות |
השורה האחרונה בטבלה היא ההבדל האמיתי: ניכוי מס שגוי אפשר לתקן בדוח השנתי. בחירה לא נכונה במסלול פטור על הקצבה, לעומת זאת, נקבעת פעם אחת ומלווה את הגמלאי לכל שאר חייו - וזו הסיבה שדווקא כאן שווה לבדוק עם איש מקצוע לפני שממשיכים.
שלוש נקודות שרק גמלאי פוגש - ומדריכים כלליים על יועצי מס מדלגים עליהן
מדריכים כלליים על "האם כדאי לקחת יועץ מס" בודקים בעיקר מקורות הכנסה ומעמד עוסק. אצל גמלאים יש שכבה נוספת, ספציפית לגיל הפרישה, שלא קיימת אצל שכיר או עצמאי רגיל:
- טופס 101ג מול משלם הקצבה - בנוסף לתיאום מול רשות המסים, רוב הגמלאים עם יותר ממקור הכנסה אחד צריכים למלא טופס נפרד ולהעביר אותו ישירות לקרן הפנסיה או לחברת הביטוח. זו שכבה שלא קיימת כלל אצל שכיר עם שני מקומות עבודה, ומפורטת במדריך שלנו לתיאום מס לגמלאים.
- קיבוע זכויות - החלטה שברוב המקרים אפשר לתקן רק רטרואקטיבית ובחלון זמן מוגבל - מי שבחר מסלול פטור לא מיטבי בזמנו, או לא ביצע קיבוע זכויות בכלל, לא בהכרח איבד את הזכות - אבל התיקון כפוף לכללים ולוחות זמנים ספציפיים שמפורטים במדריך קיבוע זכויות רטרואקטיבית.
- מסלול הפטור על הקצבה המזכה - גובה הפטור וההצמדה שלו לתקרות עדכניות משתנים משנה לשנה, וטעות בהערכת הפטור המגיע משפיעה על כל שנות הפרישה שנותרו. הנתונים המעודכנים לשנת המס הנוכחית מרוכזים במדריך פטור ממס קצבה מזכה.
מה בפועל משתנה כשיש ליווי של יועץ מס בגיל הפרישה
ליווי מקצועי לגמלאי לא אמור להיות מנוי חודשי גנרי - הוא נועד לענות על שלושה צרכים קונקרטיים: מיפוי מלא של כל מקורות ההכנסה הקבועים ובדיקה שהניכוי אצל כל משלם נכון; בדיקת זכאות למסלול הפטור המיטבי על הקצבה, כולל האפשרות לתקן רטרואקטיבית טעות מהעבר; והשלמת הטפסים מול כל הגורמים המעורבים - רשות המסים מצד אחד, וקרן הפנסיה או חברת הביטוח מצד שני. מי שיש לו גם עסק זעיר לצד הקצבה, ליווי כזה כולל גם את תיאום המס בין הקצבה לרווח מהעסק - נקודה שקל לפספס כשמטפלים בכל מקור הכנסה בנפרד.
עלות מול מה שעלול ללכת לאיבוד בלי ליווי
שכר הטרחה של יועץ מס תלוי במורכבות המצב - בדיקה חד-פעמית של תיאום מס אינה דומה בהיקפה לליווי מלא של קיבוע זכויות. הצד שקשה יותר לאמוד מראש הוא הצד השני: ניכוי מס עודף שממשיך להצטבר חודש אחרי חודש בלי שהגמלאי שם לב, או החלטה במסלול הפטור על הקצבה שמתבררת כלא מיטבית רק שנים אחרי שכבר נקבעה. אלה לא הוצאות שרואים ברגע שהן קורות - הן פשוט כסף שלא הגיע, ולפעמים אי אפשר להחזיר אותו בלי תיקון רטרואקטיבי מורכב. זו הסיבה שההשוואה הנכונה היא לא "עלות יועץ מס" מול "אפס", אלא עלות הליווי מול טווח האפשרויות שבו טעות אחת - שהגמלאי לא ידע שקרתה - שווה הרבה יותר משכר הטרחה.
איך זה עובד מול מיה זינו
מיה זינו, יועצת מס מוסמכת (רישיון 45703), מתחילה כל תיק גמלאי באבחון אחד: מיפוי כל מקורות ההכנסה הקבועים, בדיקת מסלול הפטור על הקצבה, ובדיקה אם יש עילה לתיקון רטרואקטיבי. שיחת האבחון הראשונה היא ללא עלות, בדיוק כדי לענות על השאלה של המדריך הזה במקרה הספציפי - לא באופן כללי. אנחנו בשירות תכנון פרישה וקיבוע זכויות מלווים את כל התהליך מול רשות המסים, כולל מילוי הטפסים והגשת הבקשות, כך שההחלטה מתקבלת עם כל הנתונים על השולחן ולא בדיעבד.
מתי המדריך הזה לא מספיק לבד
הרשימות כאן הן כלי אבחון ראשוני ולא תחליף לבדיקה של המצב האישי. גמלאי שהוא גם בעל שליטה בחברה בע"מ נמצא בתחום שבו נדרש רואה חשבון מבקר על פי חוק, לצד הטיפול השוטף ביועץ מס - ההבדל בין שני התפקידים מוסבר במדריך רואה חשבון או יועץ מס. מי שרוצה להעריך מראש את סדר הגודל של הניכוי הצפוי לפני שיחת האבחון, יכול להתחיל במחשבון קיבוע זכויות שלנו.
שאלות נפוצות
האם כל גמלאי צריך יועץ מס? לא. גמלאי עם קצבה קבועה אחת, בלי הכנסה נוספת ובלי החלטת קיבוע זכויות תלויה ועומדת, יכול ברוב המקרים להסתדר לבד - משלם הקצבה כבר מנכה מס לפי נקודות הזיכוי המלאות שמגיעות לו.
מתי הכי משתלם לגמלאי לשכור יועץ מס? כשיש יותר ממקור הכנסה קבוע אחד - שתי קצבאות, קצבה ומשכורת, או קצבה ועסק זעיר - וכן כשעומדת החלטה על מסלול הפטור בקצבה או קיבוע זכויות, כי טעות שם קשה לתקן בדיעבד.
מה ההבדל בין תיאום מס לגמלאי לבין קיבוע זכויות? תיאום מס פותר בעיה שוטפת - ניכוי מס שגוי כשיש כמה מקורות הכנסה, ואפשר לתקן אותו כל שנה. קיבוע זכויות היא החלטה חד-פעמית לגבי מסלול הפטור על הקצבה, שברוב המקרים אפשר לשנות רק רטרואקטיבית ובתנאים מוגבלים.
יש לי רק קצבה אחת, אבל אני לא בטוח שהניכוי נכון - מה עושים? שווה לבדוק חד-פעמית מול משלם הקצבה שנקודות הזיכוי המלאות מופעלות, ולוודא שלא בוצע קיבוע זכויות במסלול שאינו מיטבי בעבר. בדיקה כזו לא דורשת ליווי שוטף.
אם עניתי שאני במצב הפשוט, זה תמיד יישאר ככה? לא בהכרח. כל שינוי - קצבה נוספת, עבודה חלקית חדשה, משיכת כספים חד-פעמית או עסק זעיר לצד הקצבה - יכול להעביר אתכם למצב שבו ליווי מקצועי משתלם, ושווה לבדוק את זה מחדש בכל פעם שמשהו משתנה.

התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.