פטור ממס קצבה מזכה 2026 - הנתונים המעודכנים, ולמי באמת כדאי לחכות לשיעור הגבוה יותר
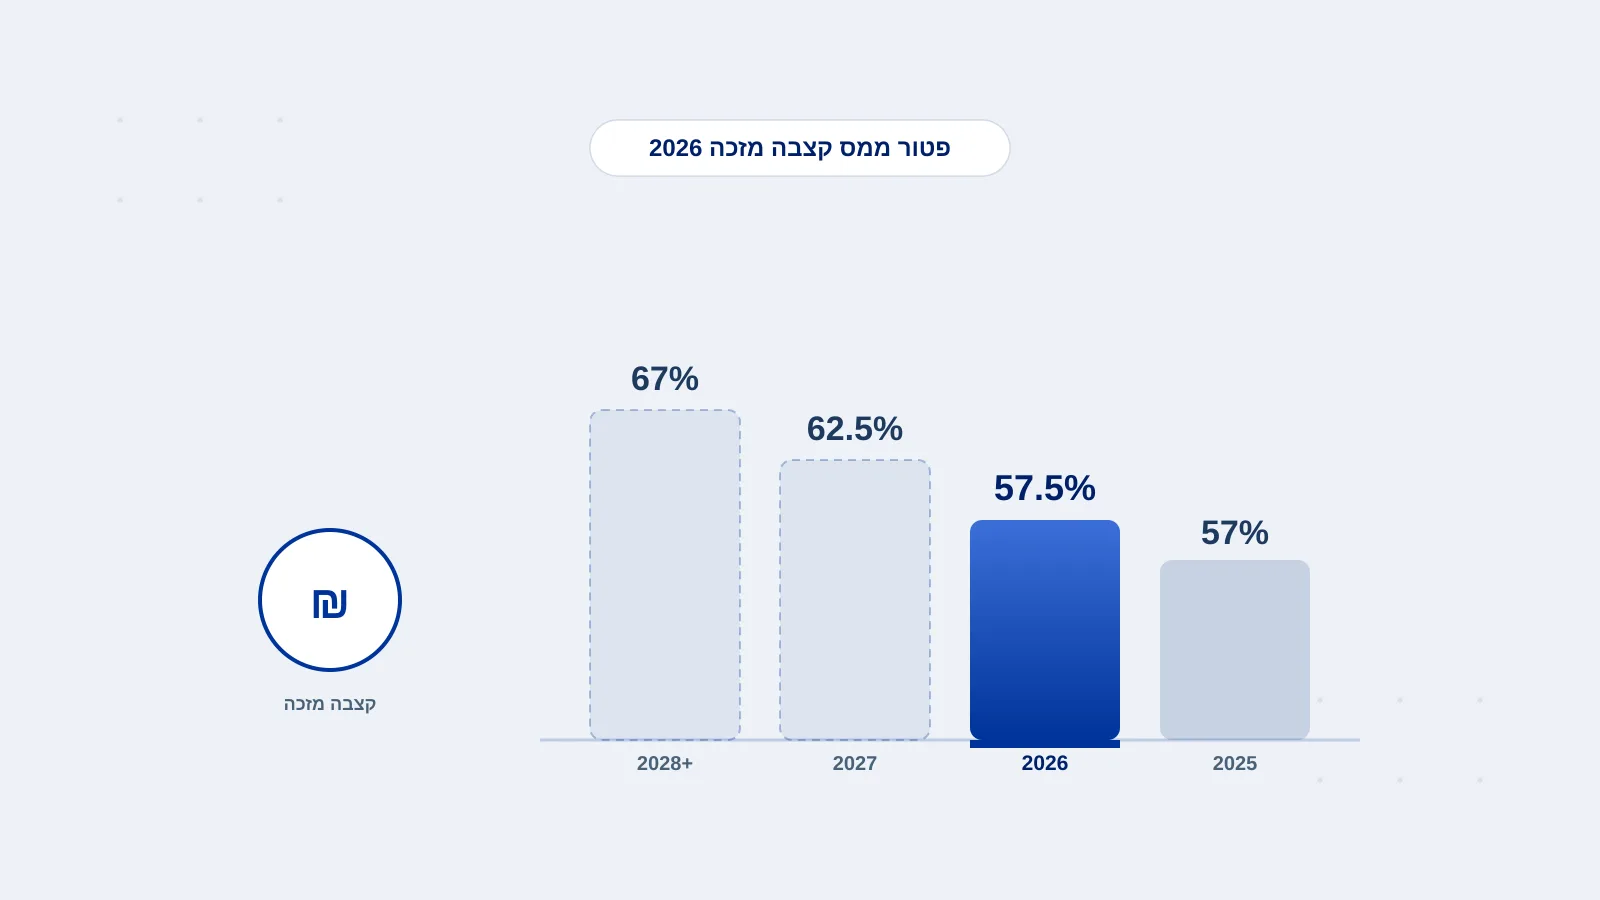
שיעור הפטור על קצבה מזכה עלה ל-57.5% ב-2026, בדרך ל-62.5% ב-2027 ו-67% ב-2028 - אבל השיעור שחל עליכם נקבע לפי שנת הזכאות שלכם, לא לפי מתי מגישים את הטופס. ההסבר המלא, וטעות ה"לחכות" שעלולה לעלות כסף.
החל מינואר 2026 עלה שיעור הפטור ממס על קצבה מזכה מ-57% ל-57.5%, כך שהפטור החודשי המרבי מגיע ל-5,422 ₪ מתוך תקרת קצבה מזכה של 9,430 ₪ - עלייה של כ-47 ₪ לחודש לעומת 2025. זו לא הפעימה האחרונה: לפי תיקון 275 לפקודת מס הכנסה, השיעור ימשיך לעלות ל-62.5% ב-2027 ול-67% ב-2028. אבל השיעור שבאמת קובע לכל גמלאי הוא לא שנת ההגשה של טופס 161ד ולא השנה הנוכחית - הוא שנת הזכאות שלכם, וזו בדיוק הנקודה שגורמת לטעות היקרה ביותר: לחכות.
תמצית: הפטור ממס על קצבה מזכה ל-2026 הוא 57.5% (עד 5,422 ₪ לחודש מתוך תקרה של 9,430 ₪), ולפי תיקון 275 לפקודת מס הכנסה הוא ימשיך לעלות ל-62.5% ב-2027 ול-67% ב-2028. אבל השיעור שחל עליכם נקבע לפי שנת הזכאות שלכם - גיל הפרישה או מועד קבלת הקצבה לראשונה, לפי המאוחר מביניהם - ולא לפי מתי מגישים את טופס 161ד. מי שכבר עבר את גיל הזכאות ולא הגיש, לא ירוויח מלחכות לשיעור של 2028: השיעור שלו כבר ננעל בשנה שבה הגיע לזכאות. מי שעדיין לא הגיע לגיל הזכאות, לעומת זאת, יקבל אוטומטית את שיעור השנה שבה יגיע אליו - בלי לעשות דבר.
פטור ממס קצבה מזכה 2026 - המספר המעודכן
נכון לשנת 2026, לפי רשות המסים:
| נתון | ערך ל-2026 |
|---|---|
| תקרת הקצבה המזכה לחודש | 9,430 ₪ |
| שיעור הפטור הכולל | 57.5% (עלה מ-57% ב-2025) |
| הפטור המקסימלי לחודש | 5,422 ₪ |
התקרה החודשית זהה לזו של 2025 - מה שהשתנה הוא רק שיעור הפטור עצמו, שעלה ברבע האחוז לפי לוח הזמנים הקבוע בתיקון 275 לפקודת מס הכנסה. מי שרוצה את הפירוט המלא - כולל חישוב ההון הפטור החד-פעמי (כ-976,005 ₪ ל-2026) והשפעת מענקי פרישה ישנים על הסכום הזה - ימצא אותו במדריך מה זה קיבוע זכויות שלנו. הכתבה הזו מתמקדת בשאלה שהמדריך הכללי רק נוגע בה: מה בדיוק המתווה קדימה, ולמי הוא בכלל רלוונטי.
המתווה עד 2028 - ולראשונה: למי זה בכלל רלוונטי
לפי תיקון 275, שיעור הפטור על הקצבה המזכה עולה בהדרגה עד שיגיע ל-67% - הפעימה שהייתה אמורה לחול במלואה כבר ב-2025, ופוצלה על פני ארבע שנות מס:
| שנה | שיעור הפטור | הפטור המקסימלי לחודש |
|---|---|---|
| 2025 | 57% | 5,375 ₪ |
| 2026 | 57.5% | 5,422 ₪ |
| 2027 (צפוי) | 62.5% | כ-5,894 ₪ |
| 2028 ואילך (צפוי) | 67% | כ-6,318 ₪ |
הסכומים ל-2027 ו-2028 מחושבים לפי תקרת 2026 (9,430 ₪) - בפועל התקרה עצמה מתעדכנת כל שנה, כך שהסכום המדויק עשוי להשתנות מעט. השיעורים באחוזים, לעומת זאת, קבועים בחוק ולא ישתנו.
הטבלה הזו נראית כמו סיבה טובה "לחכות" - אבל זו בדיוק הטעות שהפרק הבא מיועד למנוע. השיעור שיחול עליכם לא נקבע לפי השנה שבה אתם קוראים את המדריך הזה, ולא לפי השנה שבה תגישו את הטופס.
הכלל שקובע הכל: שנת הזכאות, לא שנת ההגשה
שיעור הפטור שחל על כל גמלאי נקבע פעם אחת, לפי "שנת הזכאות" שלו - גיל הפרישה שלו (67 לגברים, בין 62 ל-65 לנשים בהתאם לשנת הלידה), או מועד קבלת הקצבה המזכה לראשונה בפועל, לפי המאוחר מבין השניים. השנה הזו היא שקובעת את השיעור לכל שנות הפרישה - לא השנה שבה ממלאים את טופס 161ד, ולא השנה הנוכחית.
המשמעות המעשית: מי שהגיע לגיל הזכאות ב-2026 "נועל" את השיעור של 2026 (57.5%) לכל שנות הפרישה שלו - גם אם יגיש את טופס 161ד רק בעוד כמה שנים. קיבוע זכויות רטרואקטיבית כן אפשרי, וכן אפשר לקבל החזר מס עד שש שנים אחורה - אבל לפי השיעור שחל בכל שנה שבפיגור, לא לפי השיעור העדכני. מי שכבר עבר את גיל הזכאות ולא הגיש, לא "מרוויח" כלום מלחכות לשיעור של 2027 או 2028 - הם פשוט לא חלים עליו.
"אז כדאי לחכות?" - התשובה לפי המצב שלכם
זו השאלה שהמדריך הכללי שלנו מפנה לייעוץ מקצועי, וכאן התשובה המפורטת:
- כבר הגעתם לגיל הזכאות? השיעור שלכם כבר נקבע לפי השנה שבה הגעתם אליו. אין שום יתרון בלחכות עם ההגשה - להפך, כל שנה שעוברת בלי להגיש היא שנה של מס עודף ששולם בפועל, ובנוסף שנה שעלולה "לנשור" מחלון ההחזר הרטרואקטיבי של שש שנים.
- עוד לא הגעתם לגיל הזכאות? השיעור שיחול עליכם ייקבע אוטומטית לפי השנה שבה תגיעו אליו - אין צורך "לבקש" את השיעור העתידי או להגיש שום דבר מוקדם כדי לזכות בו. אם תגיעו לזכאות ב-2027, יחול עליכם 62.5% בלי קשר למה שקרה ב-2026.
- יש לכם גמישות אמיתית בתאריך הפרישה עצמו? זה המקרה הנדיר שבו התזמון כן משנה בפועל - למשל מי ששוקל לדחות את מועד תחילת קבלת הקצבה בכמה חודשים ויכול לעבור בין שנות מס. גם אז, שיקול המס הוא רק אחד מכמה: המשך משכורת, המשך צבירת זכויות פנסיוניות, וצרכי תזרים מזומנים שוקלים לרוב יותר מהפרש של אחוזי פטור בודדים. ברוב המקרים תאריך הפרישה נקבע ממילא לפי תנאי ההעסקה או ההסכם הקיבוצי ולא באמת ניתן לבחירה חופשית.
דוגמה מספרית - אותה קצבה, שנת זכאות 2026 מול 2027
נניח גמלאי עם קצבה מזכה של 12,000 ₪ לחודש - מעל תקרת הקצבה המזכה, כך שהפטור מחושב מהתקרה המלאה. ההבדל היחיד בין שני התרחישים הוא שנת הזכאות שלו:
| זכאות ב-2026 (57.5%) | זכאות ב-2027 (62.5%, משוער) | |
|---|---|---|
| קצבה חודשית | 12,000 ₪ | 12,000 ₪ |
| פטור ממס | 5,422 ₪ | כ-5,894 ₪ |
| חלק חייב במס | 6,578 ₪ | כ-6,106 ₪ |
ההפרש הוא כ-472 ₪ לחודש שנשארים פטורים ממס אצל מי שהגיע לזכאות ב-2027 במקום ב-2026 - כ-5,664 ₪ בשנה, ולפני שמחשבים את השפעת מדרגת המס השולית של אותו גמלאי על הסכום החייב. זה הפרש אמיתי, אבל הוא נובע משנת הזכאות בפועל של הגמלאי - לא ממשהו שאפשר "לבחור" על ידי דחיית ההגשה של הטופס.
מתי לערב יועצת מס
מי שהמצב שלו פשוט - מקור קצבה אחד, גיל זכאות ברור, ולא ניצל בעבר מענקי פרישה פטורים - יכול לרוב להסתפק במילוי עצמאי של טופס 161ד לפי השיעור הנוכחי. לעומת זאת, שווה לבדוק מול איש מקצוע אם מתקיים אצלכם אחד מאלה: אי-ודאות לגבי שנת הזכאות המדויקת שלכם, גמישות אמיתית במועד תחילת הקצבה שמצדיקה בדיקת תזמון, או קיבוע זכויות שטרם בוצע כלל למרות שכבר עברתם את גיל הזכאות לפני שנים. מי שרוצה להעריך את הסל הפטור האישי שלו יכול להיעזר במחשבון קיבוע הזכויות שלנו, המבוסס על נתוני 2026. אנחנו בשירות תכנון הפרישה וקיבוע הזכויות בודקים את שנת הזכאות המדויקת שלכם ואת ההשפעה שלה על סל הפטור, לפני שממלאים את הטופס בפועל.
שאלות נפוצות
מה הפטור ממס על קצבה מזכה ב-2026? 57.5% מתקרת הקצבה המזכה של 9,430 ₪ לחודש - פטור מקסימלי של 5,422 ₪ לחודש. השיעור עלה מ-57% ב-2025.
האם שיעור הפטור ימשיך לעלות אחרי 2026? כן, לפי תיקון 275 לפקודת מס הכנסה: 62.5% ב-2027 ו-67% משנת 2028 ואילך.
כדאי לחכות עם קיבוע זכויות כדי לקבל שיעור פטור גבוה יותר? תלוי אם כבר הגעתם לגיל הזכאות. אם כן - השיעור שלכם כבר נקבע לפי השנה שבה הגעתם אליו, ולחכות עם ההגשה רק גורם למס עודף ששולם בינתיים. אם עדיין לא הגעתם לגיל הזכאות, השיעור העתידי יחול עליכם אוטומטית כשתגיעו אליו - אין צורך לפעול מראש.
מי קובע את שנת הזכאות שלי לעניין שיעור הפטור? גיל הפרישה שלכם (67 לגברים, בין 62 ל-65 לנשים לפי שנת הלידה) או מועד קבלת הקצבה המזכה לראשונה בפועל - לפי המאוחר מבין השניים.
אם אני מגיש קיבוע זכויות רטרואקטיבי ב-2026, אני מקבל את שיעור 2026? לא. כל שנה שבפיגור מחושבת לפי השיעור והתקרה שחלו בה בפועל, לא לפי השיעור העדכני. הפירוט המלא, כולל חלון ההחזר של שש שנים, במדריך קיבוע זכויות רטרואקטיבית שלנו.

התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.