החזר מס על משיכת קרן פנסיה - מתי מגיע לכם כסף בחזרה
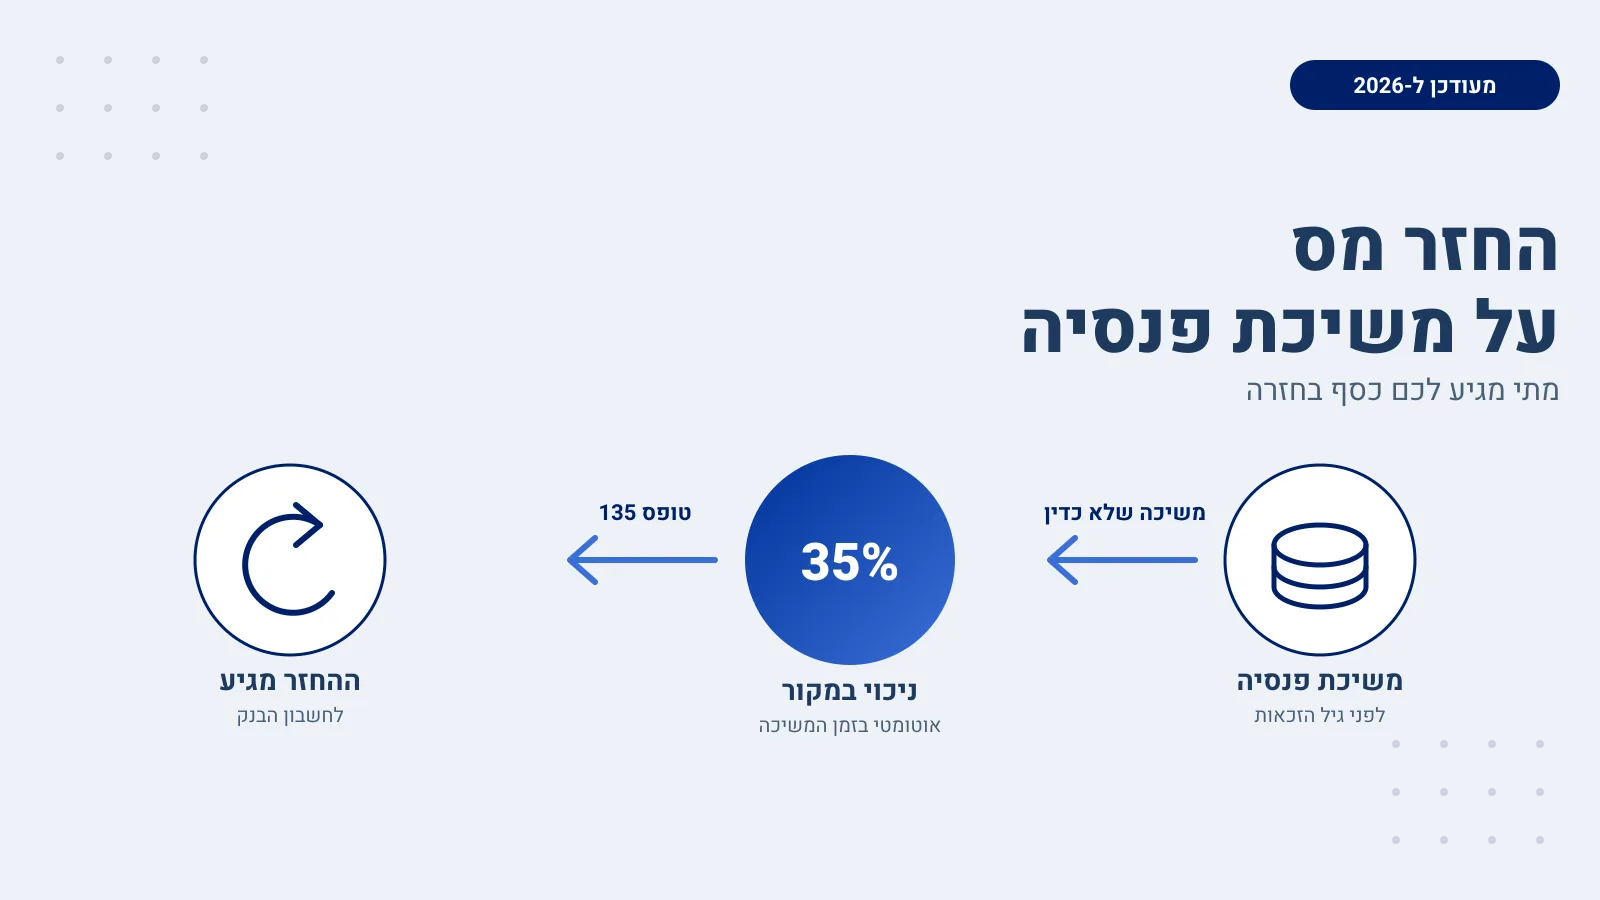
משיכת כספי פנסיה או תגמולים לפני המועד הקבוע בדין מנוכה אוטומטית ב-35% מס במקור - אבל זה ניכוי על חשבון, לא בהכרח המס הסופי שלכם. הסבר מתי מגיע החזר, אילו פטורים קיימים ואיך מגישים בקשה.
כשמושכים כספי פנסיה או תגמולים לפני המועד שקבוע בדין, הגוף המשלם מנכה אוטומטית 35% מס במקור מהסכום הנמשך. אבל הניכוי הזה הוא רק על חשבון המס הסופי, לא המס הסופי עצמו - ומי שההכנסה השנתית שלו נמוכה מהשיעור הזה, מי שנמצא בין עבודות, או מי שעומד באחד מכמה תנאי פטור מוגדרים, זכאי לקבל את ההפרש בחזרה, ולפעמים אפילו למנוע את הניכוי מראש.
תמצית: משיכת כספי פנסיה שלא בגיל הזכאות או שלא כקצבה מנוכה ב-35% מס במקור על הסכום הנמשך. זהו ניכוי על חשבון בלבד - מי שהמס השולי בפועל שלו נמוך יותר יכול לקבל החזר דרך טופס 135. בנוסף קיימים מסלולי פטור מראש (קופה לא פעילה עד 8,000 ₪, מיעוט הכנסות בטופס 159א) שמונעים את הניכוי כבר בזמן המשיכה.
כמה מס מנוכה כשמושכים כספי פנסיה - ולמה 35%
הכלל הבסיסי לפי רשות המסים: משיכת כספי תגמולים או פנסיה מקופת גמל לפני המועד שנקבע לכך בדין מחויבת בניכוי מס במקור בשיעור 35% מהסכום הנמשך. הניכוי מתבצע אוטומטית על ידי הגוף המשלם (חברת הביטוח, בית ההשקעות או קרן הפנסיה) בזמן המשיכה עצמה, בלי קשר להכנסות האחרות שלכם באותה שנה.
הנקודה שרוב המדריכים מדלגים עליה: 35% הוא שיעור ניכוי במקור, לא בהכרח המס הסופי שאתם חייבים בו. מס הכנסה בישראל מחושב בסוף שנה לפי המדרגות והנסיבות האישיות שלכם - ומי שהמס השולי בפועל שלו נמוך מ-35% (למשל בשנה עם הכנסה נמוכה, תקופת אבטלה, או תחילת פרישה) שילם יותר ממה שהוא חייב, ומגיע לו החזר על ההפרש.
משיכה "כדין" מול משיכה "שלא כדין" - למה זה קובע הכול
הניכוי ב-35% תלוי בשאלה אחת: האם המשיכה נחשבת "כדין". ההבחנה משתנה לפי סוג המוצר הפנסיוני:
| סוג המשיכה | מתי היא נחשבת "כדין" | חבות המס |
|---|---|---|
| קרן פנסיה / קופת גמל לקצבה | קבלת הכסף כקצבה חודשית, החל מגיל הזכאות | הקצבה עצמה חייבת במס הכנסה רגיל (בכפוף לפטור שנקבע בקיבוע הזכויות) |
| קופת גמל להשקעה | משיכה כקצבה, רק לאחר גיל 60 | פטור ממס על הרווחים שנצברו בקופה |
| כל מוצר פנסיוני | משיכה כסכום חד-פעמי (הון) לפני גיל הזכאות/60, או כל משיכה שלא עומדת בתנאים | 35% ניכוי מס במקור על הסכום הנמשך |
כלומר, אותה קופה בדיוק יכולה להיות פטורה ממס לחלוטין או לחייב 35% ניכוי - וההבדל הוא רק הצורה שבה מושכים את הכסף והתזמון. מי שמתלבט בין משיכה הונית למשיכה כקצבה, זו בדיוק השאלה שכדאי לבדוק לפני שממלאים בקשה למשיכה, ולא אחריה.
מתי בכל זאת מגיע החזר: מיעוט הכנסות, קופה לא פעילה ועוד
מעבר להחזר הכללי דרך התאמת המס השנתי, יש כמה מסלולים ספציפיים שרשות המסים מכירה בהם כפטור ממילא, ושמונעים את הניכוי כבר בזמן המשיכה אם מגישים את הבקשה מראש:
- קופה לא פעילה עם יתרה קטנה - חוסך בקופת גמל או בקרן פנסיה ותיקה שהחשבון שלו לא פעיל והיתרה בו אינה עולה על 8,000 ₪ יכול למשוך את הכסף בלי ניכוי מס כלל.
- מיעוט הכנסות - עמית שהכנסתו החודשית, מכל מקור שהוא (כולל הכנסות פטורות ממס), לא עוברת את התקרה שנקבעה לכך, יכול לבקש למשוך סכום מוגדר מהקופה בלי ניכוי מס, באמצעות טופס 159א. התקרה מתעדכנת מעת לעת - את הסכום הנוכחי כדאי לבדוק מול טופס 159א העדכני באתר רשות המסים לפני הגשה.
- נכות והוצאות רפואיות גבוהות - קיימים מסלולי פטור נפרדים לאנשים עם נכות, לבני משפחה שלהם, ולעמיתים שנושאים בהוצאות רפואיות גבוהות. אלה דורשים לרוב אישור פקיד שומה לפי סעיף 9(5) לפקודת מס הכנסה.
מי שלא נכנס לאף אחד מהמסלולים האלה לא מפסיד את הזכות להחזר - הוא רק צריך לקבל אותו בדיעבד, דרך הדוח השנתי, במקום למנוע את הניכוי מראש.
גיל הזכאות לקצבה - איך זה משנה את חבות המס
גיל הזכאות הוא הגיל שממנו קצבה מקרן פנסיה או מקופת גמל לקצבה נחשבת "קצבה מזכה" לצורכי מס - לגברים הוא קבוע על 67, ולנשים הוא עולה בהדרגה לפי שנת הלידה, כ-63 בשנת 2026 בדרך ל-65 עד 2032. מי שמגיע לגיל הזה ומתחיל למשוך את הכסף כקצבה חודשית לא נכנס כלל למסלול ה-35% ניכוי - הקצבה ממוסה לפי מדרגות המס הרגילות, ובכפוף לפטור שנקבע בקיבוע הזכויות שנעשה מול רשות המסים.
הנקודה הזו מתחברת ישירות לקיבוע זכויות - התהליך שבו קובעים כמה מהקצבה הזו יהיה פטור ממס לאורך שנות הפרישה. מי שיש לו גם מענק פרישה שכבר נוצל ממנו פטור, כדאי שיידע שהוא "צורב" חלק מההון הפטור העתידי לקיבוע הזכויות - ההסבר המלא נמצא במדריך למענק פרישה. שתי ההחלטות - קיבוע זכויות ואופן משיכת כספי הפנסיה - קשורות זו בזו ושווה לבדוק אותן יחד, לא בנפרד.
איך מגישים בקשה - לפני המשיכה (טופס 159) ואחרי (טופס 135)
יש שני מסלולים נפרדים, לפי העיתוי:
לפני המשיכה, כדי למנוע את הניכוי מראש: מגישים לפקיד השומה טופס 159 (בקשת עמית למשיכת כספי תגמולים ללא ניכוי מס), או טופס 159א הספציפי למקרה של מיעוט הכנסות. עם אישור פקיד השומה, הקופה משלמת את הכסף בלי לנכות את ה-35% מראש.
אחרי המשיכה, אם המס כבר נוכה: מגישים לרשות המסים טופס 135 - דוח מקוצר להחזר מס ליחידים. הבקשה נבדקת מול פקיד השומה, ואם מתבררת הזכאות להחזר נשלחת הודעת שומה ומועבר ההחזר ישירות לחשבון הבנק שצוין בטופס (בדרך כלל בצירוף צילום צ'ק או אישור ניהול חשבון לאימות הפרטים). בקשות שמבוססות על פטור לפי נכות (סעיף 9(5) לפקודה) דורשות גם אישור פקיד שומה נפרד.
מתי כדאי לערב יועצת מס לפני שמושכים
מילוי טופס 135 בעצמכם אחרי משיכה חד-פעמית ופשוטה הוא לרוב תהליך שאפשר להסתדר איתו לבד. לעומת זאת, כל אחד מהמצבים הבאים הוא סימן שכדאי לבדוק את המהלך מול איש מקצוע לפני המשיכה, לא אחריה:
- כמה מקורות קצבה או קופות במקביל, שכל אחד מהם דורש בדיקה נפרדת.
- ספק אם עדיף למשוך כסכום הוני חד-פעמי או כקצבה חודשית.
- מענק פרישה או פיצויים שכבר נוצל מהם פטור בעבר, שעלול להשפיע על הפטור העתידי.
- קרבה לגיל הזכאות, כשההפרש בין חודש לחודש יכול לשנות את כל חבות המס.
טעות בבחירת מסלול המשיכה קשה לתקן אחרי מעשה, בעוד שבדיקה מראש מונעת את הניכוי מלכתחילה במקום לרדוף אחרי החזר. בשירות תכנון הפרישה וקיבוע הזכויות שלנו אנחנו בודקים את מלוא התמונה - הקצבאות, המענקים שכבר נוצלו וגיל הזכאות המדויק - לפני שמגישים בקשה למשיכה. מי שרוצה להעריך מראש את המס הצפוי על ההכנסה שלו כגמלאי יכול גם להיעזר במחשבון מס הכנסה לגמלאים שלנו.
שאלות נפוצות
כמה מס מנכים כשמושכים כספי פנסיה לפני הזמן? 35% מס במקור מהסכום הנמשך, אם המשיכה נחשבת "שלא כדין" - כלומר לפני גיל הזכאות או שלא בצורת קצבה. זהו ניכוי על חשבון, לא בהכרח המס הסופי.
אם ניכו לי 35% אבל אני לא חייב כל כך הרבה מס, מגיע לי החזר? כן. אם המס השולי בפועל שלכם באותה שנה נמוך מ-35%, אתם זכאים להפרש בחזרה - מגישים בקשה בטופס 135 ורשות המסים מעבירה את ההחזר לחשבון הבנק.
איך מונעים את הניכוי מראש במקום לחכות להחזר? מגישים לפקיד השומה טופס 159, או טופס 159א במקרה של מיעוט הכנסות, לפני המשיכה עצמה. עם אישור פקיד השומה הקופה לא מנכה את ה-35%.
האם משיכה בגיל 67 חייבת במס? אם היא נמשכת כקצבה חודשית מגיל הזכאות (67 לגברים, עולה בהדרגה לנשים), היא לא נכנסת למסלול ה-35% ניכוי, אלא ממוסה לפי מדרגות המס הרגילות ובכפוף לפטור שנקבע בקיבוע הזכויות.
מה קורה אם הקופה שלי לא פעילה והיתרה בה קטנה? קופת גמל או קרן פנסיה ותיקה לא פעילה עם יתרה שאינה עולה על 8,000 ₪ אפשר למשוך בלי ניכוי מס כלל.

התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.