דרישת תשלום לעוסק פטור - מה זה, מתי מפיקים ומה ההבדל מקבלה
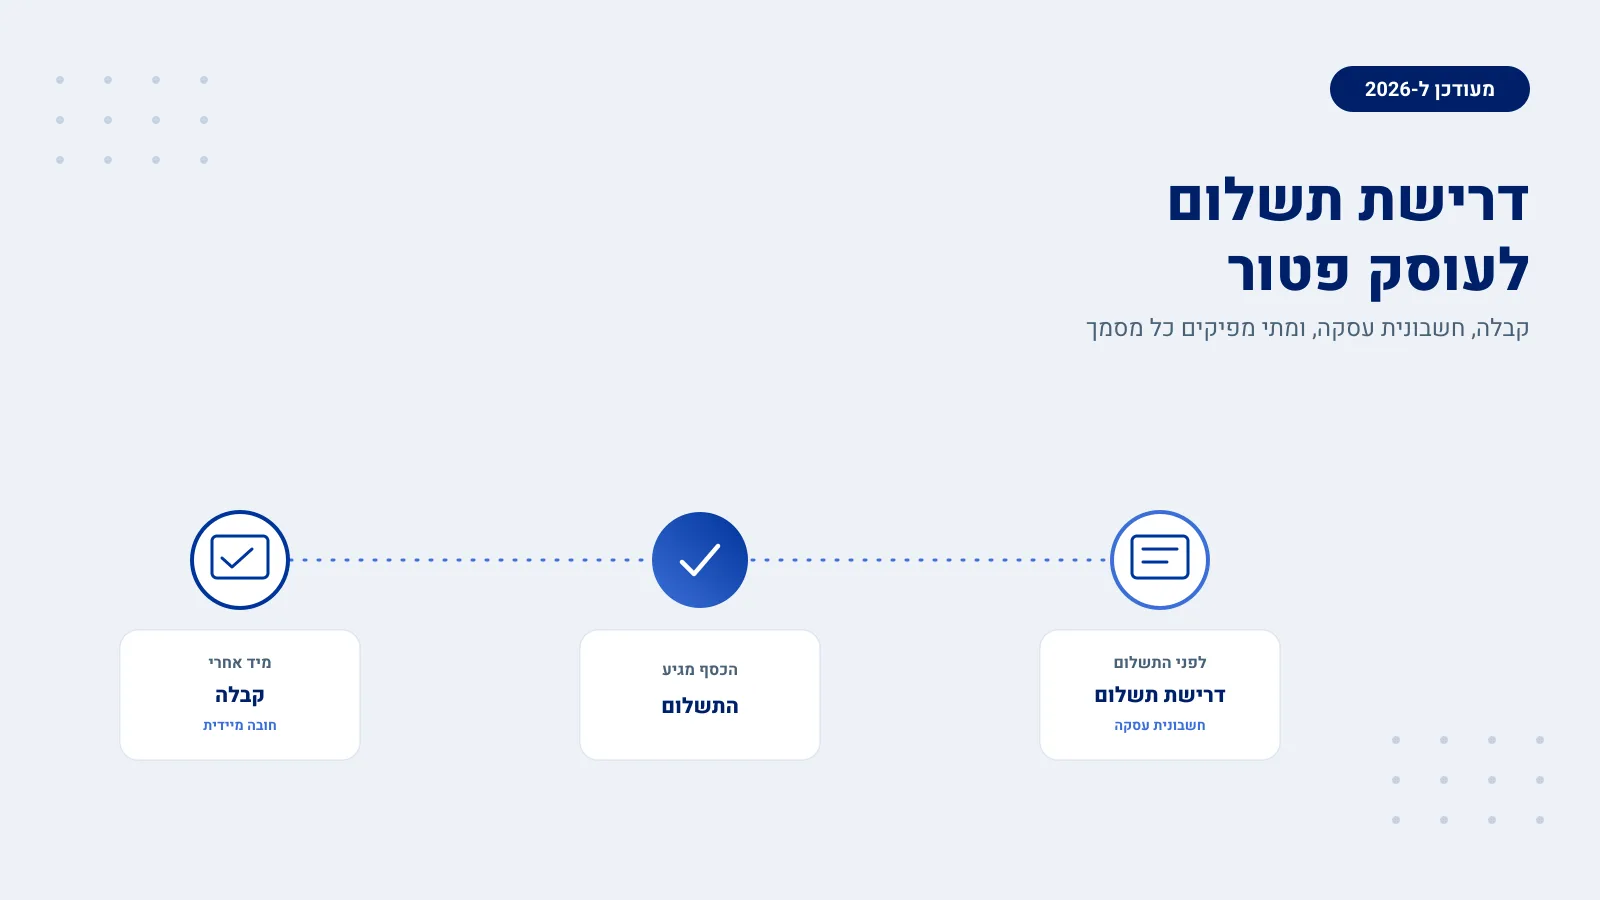
עוסק פטור לא רשאי להוציא חשבונית מס בכלל. לפני התשלום הוא שולח דרישת תשלום, ומיד עם קבלת הכסף הוא חייב להוציא קבלה - ובלבול בין השניים הוא לא עניין טכני, אלא סיכון אמיתי לפסילת ספרים.
עוסק פטור לא רשאי להוציא חשבונית מס בכלל - זה לא עניין של בחירה, החוק פשוט אוסר עליו. במקום זה יש לו שני מסמכים בלבד: לפני שהכסף מגיע הוא שולח דרישת תשלום, שהשם המשפטי שלה הוא חשבונית עסקה, ומיד כשהתשלום נכנס לחשבון הוא חייב להוציא קבלה. ההבדל בין השניים הוא לא ניואנס ניסוחי - קבלה שלא יוצאת באותו רגע חושפת את ניהול הספרים של העסק לפסילה מצד רשות המסים.
תמצית: עוסק פטור מוציא דרישת תשלום (חשבונית עסקה) לפני שהתשלום מתקבל, כדי להורות ללקוח כמה להעביר. ברגע שהכסף מגיע - חייבים להוציא קבלה, מיד ולא בהמשך. עוסק פטור אינו רשאי בשום מצב להוציא חשבונית מס, גם אם לקוח מבקש זאת. שני המסמכים ביחד, בסדר הנכון, הם מה שמרכיב תיק תקין מול רשות המסים.
שלושה מסמכים, תפקיד אחד: מי מוציא מה ומתי
בעולם התיעוד העסקי בישראל יש שלושה מסמכים שקל לבלבל ביניהם, אבל לעוסק פטור רלוונטיים בפועל רק שניים:
| מסמך | מתי מפיקים אותו | עוסק פטור רשאי להוציא? |
|---|---|---|
| דרישת תשלום (חשבונית עסקה) | לפני קבלת התשלום, כדי לבקש מהלקוח לשלם | כן - זו בדיוק המהות של המסמך אצל עוסק פטור |
| קבלה | מיד עם קבלת התשלום בפועל | כן - חובה על כל בעל עסק, פטור או מורשה |
| חשבונית מס | על עסקה שכוללת מע"מ | לא - עוסק פטור אינו רשאי להוציא אותה בכלל |
הקו המפריד הוא פשוט: כל מה שקורה לפני שהכסף בפועל בחשבון שייך לדרישת התשלום. כל מה שקורה ברגע שהכסף מגיע שייך לקבלה. חשבונית מס לא נכנסת למשוואה של עוסק פטור בשום שלב - היא שמורה לעוסק מורשה ולחברות שגובות מע"מ.
דרישת תשלום (חשבונית עסקה) - המסמך שמבקש את הכסף
דרישת תשלום היא השם שהשתרש בפרקטיקה למסמך שהשם הרשמי שלו הוא חשבונית עסקה. התפקיד שלו פשוט: להורות ללקוח כמה עליו לשלם, על מה, ועד מתי - עוד לפני שהתשלום עצמו יצא. זה ההבדל המהותי בינו לבין קבלה: דרישת תשלום היא בקשה, לא אישור שהכסף כבר התקבל.
עוסק פטור לא רק רשאי להוציא דרישת תשלום - זו בדיוק הדרך שבה הוא אמור לגבות כסף מלקוחות, בהיעדר האפשרות להוציא חשבונית מס. בפועל, דרישת תשלום כוללת את פרטי העוסק המפיק (שם ומספר התיק - אצל עוסק פטור שהוא אדם פרטי, מספר תעודת הזהות שלו לצד הסימון "עוסק פטור"), את פרטי הלקוח, תיאור של השירות או המוצר, הסכום המבוקש ותאריך היעד לתשלום.
קבלה - המסמך שמוכיח שהכסף כבר הגיע
קבלה היא הפוך מדרישת תשלום: היא לא מבקשת כסף, היא מתעדת שכסף כבר עבר. לכן היא חייבת לצאת באותו רגע שהתשלום מתקבל - לא יום אחרי, ולא בסוף השבוע כשיהיה זמן. עיכוב בהוצאת קבלה הוא לא רק חוסר סדר: רשות המסים רשאית לראות בכך הפרה של חובת ניהול הספרים, ובמקרים חוזרים - לפסול את ניהול הספרים של העסק.
כל בעל עסק, בין אם הוא עוסק פטור ובין אם עוסק מורשה, חייב להוציא קבלה מיד עם קבלת כל תשלום - במזומן, בהעברה בנקאית, בביט או בכל אמצעי אחר. אין פטור מהחובה הזו בגלל גודל הסכום או סוג הלקוח.
מה חייב להופיע בכל מסמך, ולמה זה לא אותו דבר בשני המקרים
קבלה תקינה כוללת, לפי כל-זכות: שם העסק, כתובתו ומספר הטלפון שלו, מספר התיק של העוסק (אצל יחיד - תעודת הזהות, לצד הסימון "עוסק פטור"), תאריך התשלום, הסכום שהתקבל, אופן התשלום, וחתימה, חותמת או חתימה דיגיטלית של מי שמוציא אותה.
דרישת תשלום כוללת בפועל את אותם פרטי זיהוי של העוסק, אבל במקום "סכום שהתקבל" מופיע "סכום לתשלום", ובמקום תאריך תשלום בפועל מופיע תאריך יעד. ההבדל הזה - בין "כבר שולם" לבין "צריך לשלם" - הוא ההבדל היחיד שבאמת חשוב להבין: אותם פרטים כמעט, אבל שני מסמכים עם משמעות משפטית הפוכה.
דוגמה מהשטח: הזמנת צילום ב-500 ₪ מקצה לקצה
צלמת שהיא עוסק פטור סוגרת עם לקוח צילום אירוע ב-500 ₪. יומיים לפני הצילום היא שולחת ללקוח דרישת תשלום על סך 500 ₪, עם תיאור "צילום אירוע" ותאריך יעד - זה עדיין לא תשלום, רק בקשה. ביום הצילום הלקוח מעביר לה 500 ₪ בביט. באותו רגע, לא בערב ולא למחרת, היא מוציאה קבלה על 500 ₪, עם התאריך של אותו יום, אופן התשלום "ביט", ומספר תעודת הזהות שלה לצד הסימון "עוסק פטור". חשבונית מס לא נכנסת לתמונה בשום שלב - היא פשוט לא קיימת עבור עוסק פטור.
טעויות נפוצות שעוסקים פטורים חדשים עושים עם המסמכים האלה
מתייחסים לדרישת תשלום כאילו היא כבר קבלה. לקוח ששילם צריך קבלה, לא רק אישור שדרישת התשלום נשלחה - אלה שני מסמכים שונים לחלוטין מבחינת המשמעות המשפטית שלהם.
דוחים את הוצאת הקבלה "לסוף השבוע". קבלה שלא יוצאת מיד עם קבלת הכסף היא בדיוק הפרצה שרשות המסים בודקת, ובעסק שמצטבר אצלו הרגל כזה - הסיכון לפסילת ספרים אמיתי.
מסכימים להוציא חשבונית מס ללקוח שמבקש. יש לקוחות, בעיקר עסקים, שמבקשים חשבונית מס כי זה מה שהם רגילים לקבל מעוסק מורשה. עוסק פטור פשוט לא יכול להוציא כזו, גם אם הלקוח מתעקש - התשובה היחידה היא קבלה, עם הסבר קצר ללקוח שזה המסמך הנכון עבור עוסק פטור.
לא מציינים את הסימון "עוסק פטור" ליד מספר התיק. בלי הסימון הזה, מסמך שיוצא מעוסק פטור נראה כאילו יצא מעוסק מורשה - וזה בדיוק הבלבול שגורם ללקוחות לצפות לחשבונית מס.
מתי כדאי להעביר את זה למישהי מקצועית
מי שמנפיק דרישת תשלום וקבלה ללקוח אחד או שניים בחודש יכול להסתדר עם התהליך לבד, כל עוד שני המסמכים יוצאים בסדר הנכון ובזמן הנכון. הפנייה ליועצת מס משתלמת כשלקוח מסרב לקבל קבלה במקום חשבונית מס, כשמצטברים תשלומים שלא הופקה עליהם קבלה בזמן, או כשלא ברור אם עסקה מסוימת בכלל מחייבת מע"מ.
נקודה שכדאי להבהיר כבר עכשיו: מי שפותח עוסק פטור דרך אפליקציית עסק זעיר מבית מיה מקבל ליווי לפתיחת התיק עצמו, אבל האפליקציה לא מפיקה עבורכם דרישות תשלום, חשבוניות עסקה או קבלות - את המסמכים האלה מוציאים בפנקס ידני או באפליקציה נפרדת לבחירתכם. לשאלות שוטפות על ניהול הספרים אחרי פתיחת התיק, כדאי לפנות למשרד של מיה זינו, יועצת מס מוסמכת.
שאלות נפוצות
מה ההבדל בין דרישת תשלום לחשבונית עסקה? אין הבדל - אלה שני שמות לאותו מסמך. "דרישת תשלום" הוא השם שהשתרש בפרקטיקה, "חשבונית עסקה" הוא השם הרשמי. שניהם יוצאים לפני שהתשלום מתקבל.
האם עוסק פטור רשאי להוציא חשבונית מס? לא, בשום מצב. עוסק פטור מוגבל לדרישת תשלום (חשבונית עסקה) וקבלה בלבד. חשבונית מס שמורה לעוסק מורשה ולחברות.
מתי חובה להוציא קבלה? מיד עם קבלת התשלום בפועל, לא בהמשך. עיכוב בהוצאת קבלה חושף את ניהול הספרים של העסק לפסילה מצד רשות המסים.
מה חייב להופיע בקבלה של עוסק פטור? שם העסק, כתובת וטלפון, מספר התיק (אצל יחיד - תעודת הזהות, עם הסימון "עוסק פטור"), תאריך התשלום, הסכום שהתקבל, אופן התשלום, וחתימה או חותמת של מי שמוציא אותה.
לקוח מבקש ממני חשבונית מס - מה עונים? מסבירים שכעוסק פטור אין לכם אפשרות להוציא חשבונית מס, ומוציאים במקומה קבלה תקינה. זה לא חוסר מקצועיות מצדכם - זה המסמך הנכון לפי הסטטוס שלכם.
לפני שממשיכים
מי שרק פותח עוסק פטור ורוצה להבין את כל התהליך מההתחלה יכול לקרוא את מדריך פתיחת עסק זעיר ולבדוק עם בודק המסמכים לפתיחת עוסק פטור מה עוד נדרש. מי שכבר מנפיק דרישות תשלום ללקוחות שמנכים מס במקור מוזמן לקרוא גם על אישור ניכוי מס במקור לעוסק פטור. ומי שלא בטוח אם מסמך מסוים תקין מוזמן לפנות למשרד של מיה זינו, יועצת מס מוסמכת, לפני שהטעות חוזרת על עצמה בתשלום הבא.

התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.