אישור ניכוי מס במקור לעוסק פטור - למה צריך ואיך מוציאים
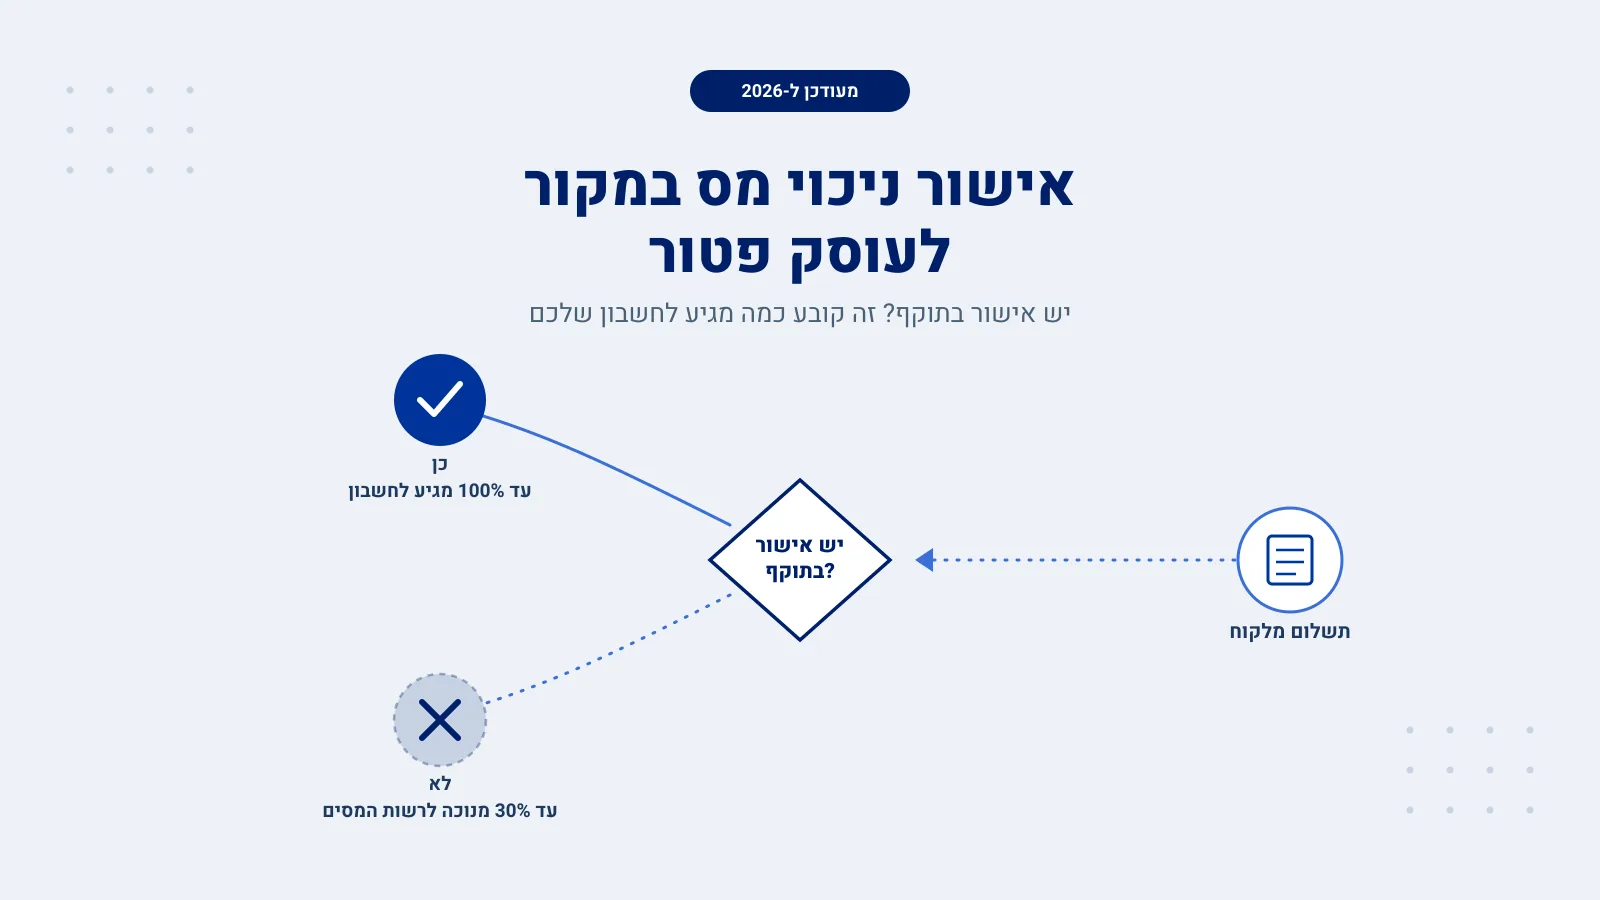
לקוח שדורש מכם אישור ניכוי מס במקור לא עושה את זה מרצונו - בלי האישור הוא רשאי לנכות עד 30% מהתשלום. איך מוציאים את האישור באזור האישי, מה עושים אם כבר ניכו לכם, ומתי הוא מתחדש.
אישור ניכוי מס במקור הוא המסמך שקובע ללקוחות שלכם כמה מס הכנסה מותר להם לנכות מכל תשלום שהם מעבירים לכם, לפני שהוא בכלל מגיע לחשבון שלכם. בלי אישור בתוקף, לקוח שמחויב לנכות במקור - בעיקר חברות, מוסדות ציבור וגופים עם מערכות הנהלת חשבונות מסודרות - ינכה כברירת מחדל לפי השיעור המקסימלי הקבוע בפקודת מס הכנסה, 30%, גם אם אתם עוסק פטור שבפועל לא צפוי לשלם מס גבוה כל כך על אותה הכנסה. הסיבה שהלקוח לא "עושה לכם טובה" ומוותר על הניכוי היא שהאחריות לנכות נכון מוטלת עליו, לא עליכם - ובלי אישור בידיו, הוא פשוט לא לוקח סיכון.
תמצית: לקוח שמחויב לנכות מס במקור ומשלם לעוסק פטור בלי אישור תקף רשאי לנכות עד 30% מהתשלום, לפי פקודת מס הכנסה. את האישור מוציאים באזור האישי באתר רשות המסים או במערכת 1000; מי שצריך פטור או הקטנה פרטנית של הניכוי מגיש בקשה בטופס 2542. האישור בתוקף לשנת מס אחת בלבד ומתחדש מדי שנה (טופס 806 - אישור שנתי). מי שכבר ניכו לו יותר מדי יכול לקבל את ההפרש בחזרה במסגרת הדוח השנתי למס הכנסה.
מה זה אישור ניכוי מס במקור ולמה לקוחות דורשים אותו מעוסק פטור
ניכוי מס במקור הוא מנגנון שבו המשלם - לא מקבל התשלום - אחראי להעביר חלק מהתשלום ישירות לרשות המסים, על חשבון המס שהמוכר צפוי לשלם על ההכנסה. זו לא פררוגטיבה של הלקוח: פקודת מס הכנסה מטילה עליו את החובה, וכשאין בידיו אישור עדכני מהספק, ברירת המחדל היא לנכות לפי השיעור המקסימלי שהחוק קובע - 30% מהתשלום.
עבור עוסק פטור זה כמעט תמיד ניכוי מוגזם ביחס למס האמיתי שהוא ישלם באותה שנה, אבל זה לא משנה את שיקול הדעת של הלקוח: אישור ניכוי מס במקור הוא הדרך היחידה שלו לדעת בוודאות שמותר לו לנכות פחות, או בכלל לא לנכות. חברות וגופים ציבוריים בפרט לא מוכנים להסתמך על מה שהספק אומר בעל פה - הם דורשים את האישור הרשמי לפני כל תשלום, ושומרים אותו בתיק הספק שלהם מול רשות המסים.
לא כל לקוח מחויב לנכות במקור. החובה חלה בעיקר על חברות, מוסדות ציבור ועסקים עם מערכת הנהלת חשבונות מסודרת שנרשמו כמנכים. תשלום מלקוח פרטי, בדרך כלל, לא כרוך בניכוי מס במקור מלכתחילה - ואם הלקוחות שלכם הם בעיקר אנשים פרטיים, האישור פחות קריטי לתזרים היומיומי שלכם, גם אם עדיין שווה להחזיק אותו מוכן.
איך מוציאים את האישור באזור האישי - שלב אחר שלב
הוצאת האישור נעשית מול רשות המסים, ולרוב אונליין:
- כניסה לאזור האישי באתר רשות המסים, או למערכת המקוונת הייעודית לאישורי ניכוי מס במקור וניהול ספרים (מוכרת גם כ"מערכת 1000").
- איתור מסך אישורי הניכוי במקור בתוך המערכת, והזנת מספר תיק העוסק שלכם במע"מ.
- בחירה בין אישור כללי לאישור פרטני - אישור כללי תקף מול כל לקוח, ואישור פרטני מיועד ללקוח או קבוצת לקוחות ספציפית.
- הגשת בקשה לפטור או הקטנה של הניכוי (טופס 2542), אם אתם סבורים שהניכוי בברירת המחדל גבוה מהמס שתשלמו בפועל באותה שנת מס - זה המסלול הרלוונטי לרוב העוסקים הפטורים.
- קבלת האישור לכתובת המייל שהוזנה בבקשה, והעברתו ללקוח לפני התשלום הבא - לא אחריו.
הצעד הכי חשוב מהרשימה הזו הוא הסדר: אישור שמגיע ללקוח אחרי שהתשלום כבר יצא לא עוזר לתשלום הזה, רק לתשלומים הבאים.
הלקוח ניכה לכם מהתשלום? ככה מחשבים מה חוזר אליכם ומתי
| בלי אישור בתוקף | עם אישור בתוקף | |
|---|---|---|
| שיעור הניכוי | עד 30% - השיעור המקסימלי לפי פקודת מס הכנסה | לפי השיעור שנקבע באישור, לרוב נמוך משמעותית |
| על תשלום של 5,000 ₪ | כ-3,500 ₪ מגיעים לחשבון, 1,500 ₪ מועברים לרשות המסים | קרוב לסכום המלא מגיע לחשבון, בהתאם לשיעור באישור |
| מה עושים בהמשך | ממתינים לדוח השנתי כדי לקבל את ההפרש בחזרה | לא נדרשת פעולה נוספת על אותה עסקה |
דוגמה במספרים ממחישה את זה טוב: עוסק פטור שמקבל תשלום של 5,000 ₪ מלקוח שמחויב בניכוי, ואין לו אישור תקף בידי אותו לקוח. הלקוח מנכה 30% - 1,500 ₪ - ומעביר לעוסק הפטור רק 3,500 ₪. ה-1,500 ₪ לא אבודים; הם מועברים לזכות תיק המס של העוסק הפטור אצל רשות המסים, בדיוק כמו מקדמות שמשלמים בעצמכם. ההבדל הוא שבמקום שאתם קובעים מתי ובאיזה גובה לשלם מקדמה, הלקוח קבע את זה בשבילכם - ולפי השיעור המקסימלי, לא לפי מה שאתם באמת חייבים.
את ההפרש בין מה שנוכה בפועל למה שהייתם חייבים משיגים בחזרה במסגרת הדוח השנתי למס הכנסה: מדווחים על ההכנסה ועל הניכוי שנעשה ממנה, ורשות המסים מקזזת אותו מול חבות המס בפועל. אצל עוסק פטור, שהחבות שלו על ההכנסה הזו לרוב נמוכה בהרבה מ-30%, ההפרש חוזר כהחזר מס. זו הסיבה שכדאי להוציא אישור מראש ולא לוותר ולחכות לדוח השנתי - זה תזרים מזומנים תקוע בלי סיבה אמיתית.
מתי האישור פג ומה בודקים לפני שהוא נגמר
אישור ניכוי מס במקור אינו קבוע - הוא ניתן לשנת מס אחת, ורשות המסים מפרסמת אישור שנתי מחודש (טופס 806) שכל עוסק צריך להוציא מחדש כל שנה. אישור שפג תוקף שקול, מבחינת הלקוח, להיעדר אישור בכלל - כלומר חזרה אוטומטית לניכוי בשיעור המקסימלי, גם אם בשנה הקודמת היה לכם אישור לשיעור נמוך.
לפני שהאישור פג, כדאי לבדוק שלושה דברים: שהפרטים באישור עדיין נכונים (מספר תיק, סטטוס עוסק פטור), שהלקוחות הקבועים שלכם קיבלו את האישור המחודש בפועל ולא רק שהוא "קיים במערכת", ושאין שינוי בפעילות העסק שמצדיק בקשה לשיעור שונה מזה שהיה בשנה הקודמת. עוסק שהיקף הפעילות שלו גדל משמעותית, למשל, עשוי למצוא שהאישור מהשנה הקודמת כבר לא משקף נכון את חבות המס הצפויה.
מתי כדאי להעביר את זה ליועצת מס
מי שיש לו לקוח אחד או שניים קבועים, והאישור הכללי מכסה את שניהם, יכול להסתדר עם התהליך לבד - זה עניין של כמה דקות באזור האישי פעם בשנה. הפנייה ליועצת מס משתלמת כשיש כמה לקוחות עם דרישות שונות, כשמתעוררת מחלוקת מול לקוח על השיעור שרשום באישור, או כשכבר ניכו לכם ביתר וצריך לוודא שההפרש חוזר בדוח השנתי ולא נשאר תקוע.
נקודה אחת כדאי להבהיר כבר עכשיו: מי שפותח עוסק פטור דרך אפליקציית עסק זעיר מבית מיה מקבל ליווי לפתיחת התיק עצמו, אבל אישורי ניכוי מס במקור והטיפול השוטף מול לקוחות לא נכללים באפליקציה - זה בדיוק המקום שבו כדאי לפנות למשרד של מיה זינו, יועצת מס מוסמכת, לבדיקה אישית מול הלקוחות שלכם.
שאלות נפוצות
מה קורה אם אין לי אישור ניכוי מס במקור? לקוח שמחויב לנכות במקור ואין בידיו אישור תקף שלכם רשאי לנכות עד 30% מהתשלום - השיעור המקסימלי לפי פקודת מס הכנסה - גם אם אתם עוסק פטור.
איך מוציאים אישור ניכוי מס במקור לעוסק פטור? דרך האזור האישי באתר רשות המסים או במערכת הייעודית לאישורי ניכוי במקור, ובמקרים שדורשים פטור או הקטנה פרטנית - באמצעות הגשת בקשה בטופס 2542.
כמה זמן אישור ניכוי מס במקור בתוקף? לשנת מס אחת בלבד. רשות המסים מפרסמת אישור שנתי מחודש (טופס 806) שצריך להוציא ולהעביר ללקוחות מחדש כל שנה.
ניכו לי יותר מדי - איך מקבלים את הכסף בחזרה? במסגרת הדוח השנתי למס הכנסה. מדווחים על ההכנסה ועל הניכוי שנעשה ממנה, ורשות המסים מקזזת אותו מול חבות המס בפועל ומחזירה את ההפרש.
כל לקוח חייב לנכות לי מס במקור? לא. החובה חלה בעיקר על חברות, מוסדות ציבור ועסקים עם מערכת הנהלת חשבונות מסודרת. תשלום מלקוח פרטי בדרך כלל לא כרוך בניכוי מס במקור מלכתחילה.
לפני שממשיכים
מי שרק פותח עוסק פטור ורוצה להבין את כל התהליך מההתחלה יכול לקרוא את מדריך פתיחת עסק זעיר ואת המדריך המלא לעסק זעיר 2026. מי שרוצה לראות בדיוק כמה נשאר נטו אחרי ניכויים ומקדמות מוזמן להשתמש במחשבון ברוטו נטו לעצמאים. ומי שכבר נתקל בניכוי גבוה מדי או לא בטוח מה השיעור הנכון עבורו מוזמן לפנות למשרד של מיה זינו, יועצת מס מוסמכת, לבדיקה אישית לפני שהתשלום הבא מגיע.

התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.