טופס 6111 - נספח לדוח השנתי: מי צריך להגיש ואיך ממלאים נכון
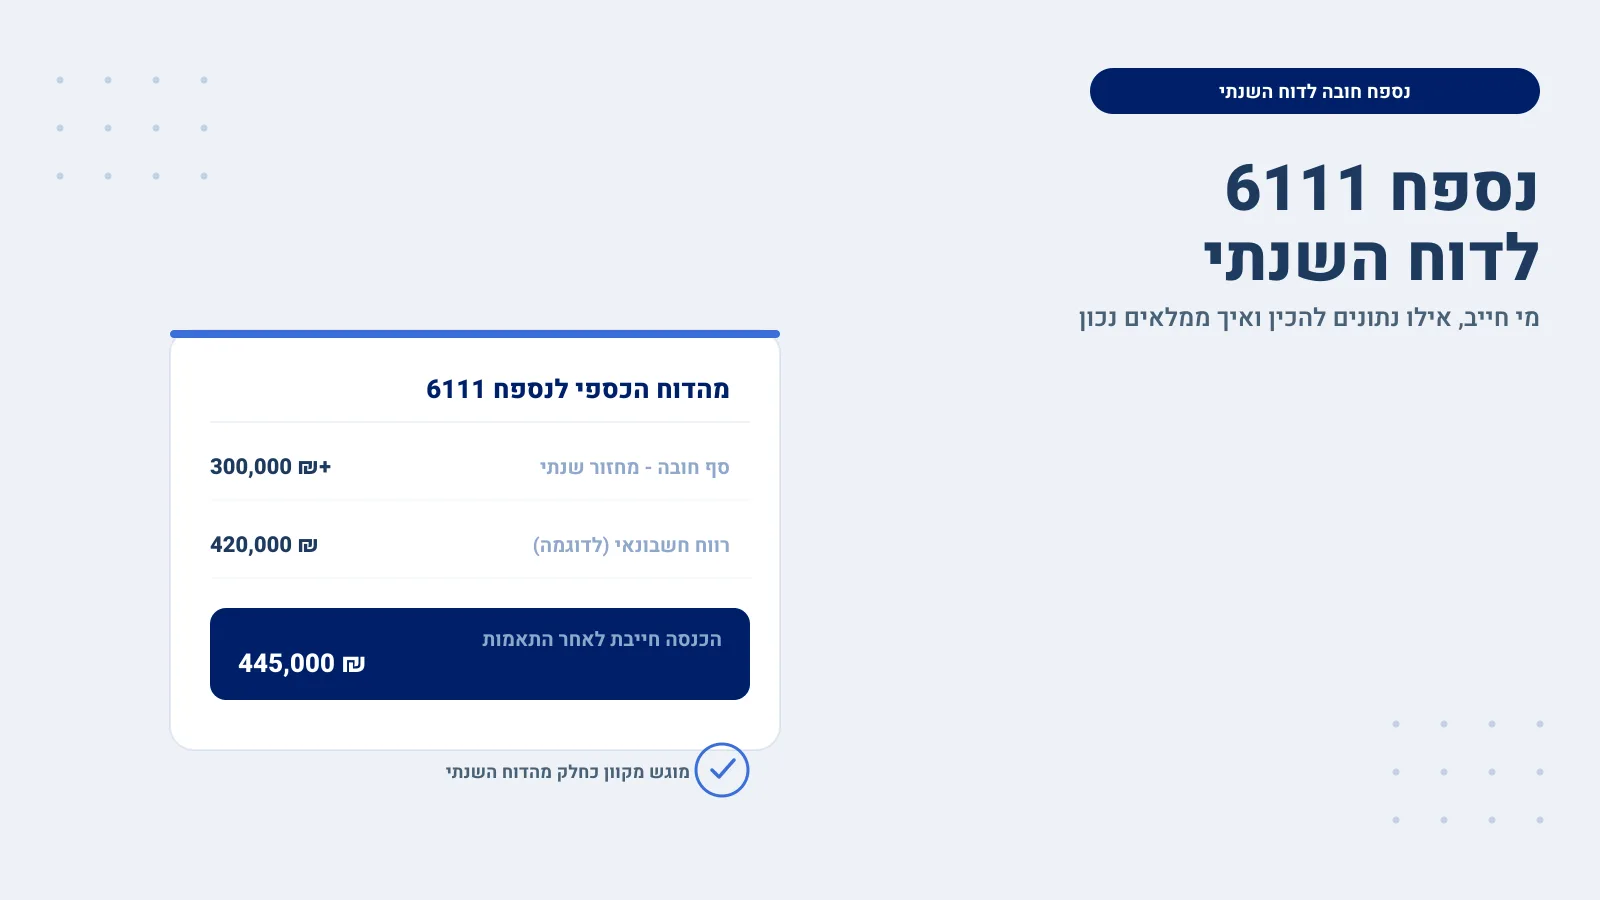
טופס 6111 הוא לא טופס שבוחרים למלא - הוא נספח חובה לדוח השנתי למי שעבר מחזור של 300,000 ₪, ומי שמפספס אותו נחשב כמי שלא הגיש דוח שנתי מלא. מי חייב בו, אילו נתונים להכין מראש, ואיך בדיוק מתבצעת ההתאמה בין הרווח בספרים להכנסה החייבת.
נספח 6111 הוא לא טופס נפרד שממלאים בפני עצמו, אלא תוספת דיגיטלית לדוח השנתי (טופס 1301) שמשכפלת את נתוני הדוח הכספי שלכם - מאזן, רווח והפסד - בפורמט אחיד שמערכות רשות המסים קוראות ישירות. חייבים בו עוסקים וחברות עם מחזור שנתי מעל 300,000 ₪ (כולל מע"מ), ופטורים ממנו מוסדות ציבוריים, בנקים, חברות ביטוח, שותפויות נפט, נאמנויות וחקלאים. מי שעובר את הסף ומגיש את הדוח השנתי בלי הנספח - מגיש בעיני רשות המסים דוח חסר, לא דוח מלא.
תמצית: נספח 6111 הוא תוספת חובה לדוח השנתי (טופס 1301) למי שמחזורו עבר 300,000 ₪ בשנה כולל מע"מ - גם עוסק מורשה וגם חברה. הנספח משכפל את נתוני הרווח וההפסד והמאזן בפורמט קוד שרשות המסים מריצה אוטומטית, ומגישים אותו מקוון כחלק מהדוח השנתי. מי שמנהל מערכת חשבונות ממוחשבת מחויב בהגשה מקוונת; לדוח על שנת המס 2025 (המוגש ב-2026) המועד הקבוע הוא 29.5.2026 למגישים הלא-מקוונים ו-30.6.2026 למגישים המקוונים. דוח שנתי שהוגש בלי הנספח כשהוא חובה - נחשב דוח לא שלם, עם כל הסיכונים שבכך.
נספח דיגיטלי לדוח הכספי - זה בעצם מה שנספח 6111 עושה
כשעוסק מורשה או חברה מגישים דוח שנתי, הדוח הכספי שמאחוריו (מאזן, רווח והפסד, תזרים) נכתב בדרך כלל בידי רואה חשבון בפורמט חופשי, לפי הצגה שמתאימה לעסק הספציפי. רשות המסים צריכה לעבד את הנתונים האלה בצורה אחידה כדי להריץ עליהם בדיקות ממוכנות - ולכן נבנה נספח 6111, "דיווח אחיד בדוחות כספיים", שמתרגם את אותו דוח כספי לשדות ממוספרים קבועים: סעיף לכל שורת מאזן, סעיף לכל שורת רווח והפסד.
בפועל זה אומר שממלאי הנספח לא כותבים טקסט חופשי - הם משייכים כל שורה בדוח הכספי לקוד הסעיף המתאים לה בטופס, לפי המיפוי שרשות המסים מפרסמת בדברי ההסבר הרשמיים לטופס. העבודה הזאת נעשית בפועל בתוכנת הנהלת החשבונות או דרך רואה החשבון שמגיש את הדוח, ולא "ביד" - אבל מי שמזמין את השירות צריך לדעת שהיא קיימת, כי משם מגיעות רוב הטעויות שמעכבות את הטיפול בדוח.
מעל 300,000 ₪ מחזור - מי חייב בנספח ומי פטור ממנו
הכלל הבסיסי: כל עוסק וכל חברה שמחזור העסקים השנתי שלהם עולה על 300,000 ₪ (כולל מע"מ), כהגדרת הסף בהוראות מס הכנסה (ניהול פנקסי חשבונות), מחויבים בהגשת נספח 6111 כחלק מהדוח השנתי. מי שמחזורו נמוך מהסף הזה פטור ממילוי הנספח - אבל עדיין מגיש את הדוח השנתי המלא עצמו.
בנוסף לסף המחזור, קיימת רשימה סגורה של גופים שפטורים מהנספח גם אם המחזור שלהם גבוה:
| גוף פטור | הערה |
|---|---|
| מוסדות ציבוריים | ללא קשר למחזור |
| בנקים | מפוקחים ומדווחים בפורמט נפרד |
| חברות ביטוח | מפוקחות ומדווחות בפורמט נפרד |
| שותפויות נפט | סיווג ייעודי בפקודה |
| נאמנויות | מדווחות בנפרד לפי כללי הנאמנות |
| חקלאים | פטור ספציפי לענף |
נקודה שחשוב לדעת: מי שמנהל מערכת חשבונות ממוחשבת לפי הוראות ניהול פנקסי חשבונות מחויב להגיש את הנספח באופן מקוון בלבד, ותוכנת ההנהלת החשבונות שבה הוא משתמש צריכה להיות רשומה במרשם התוכנות הרשמי של רשות המסים. מי שמנהל ספרים באופן לא ממוחשב עדיין יכול להגיש פיזית, אבל בפועל כל עסק בסדר הגודל שעובר 300,000 ₪ מחזור עובד כבר עם תוכנת הנהלת חשבונות - כך שההגשה המקוונת היא המצב הנפוץ בהרבה.
מהדוח הכספי לנספח 6111 - דוגמה מספרית להתאמה בין רווח חשבונאי להכנסה חייבת
לפני שממלאים את הנספח צריך שני מסמכים מוכנים על השולחן: הדוח הכספי השנתי המלא (מאזן ורווח והפסד), ורשימת ה"התאמות" - ההוצאות וההכנסות שמוכרות לצורכי חשבונאות אבל לא (או לא באותו סכום) לצורכי מס. ההכנסה החייבת שעליה מחושב המס היא כמעט תמיד שונה מהרווח הנקי שמופיע בדוח הכספי, בדיוק בגלל ההתאמות האלה.
כך זה עובד, להדגמה בלבד, על עוסק מורשה עם רווח חשבונאי שנתי של 420,000 ₪:
| סעיף (להדגמה) | סכום |
|---|---|
| רווח נקי בדוח הכספי (לפני מס) | 420,000 ₪ |
| + הוצאות שאינן מוכרות לצורכי מס (כגון קנסות, הוצאות ייצוג שלא אושרו) | 18,000 ₪ |
| + הפרש בין פחת חשבונאי לפחת המוכר לצורכי מס | 12,000 ₪ |
| - הכנסות פטורות שנכללו ברווח החשבונאי | 5,000 ₪ |
| = הכנסה חייבת לצורכי מס (לפני ניכויים אישיים) | 445,000 ₪ |
כל שורה בטבלה הזאת היא בעצם סעיף נפרד בנספח 6111 - וזאת הנקודה שגורמת למילוי להיות עבודה חשבונאית ולא טופס מילוי פרטים. מי שמעניין אותו לבדוק את ההערכה המלאה של המס על ההכנסה החייבת שהתקבלה, כולל ביטוח לאומי, יכול להיעזר במחשבון מס הכנסה לעצמאים שלנו כדי לקבל סדר גודל ראשוני.
הטעויות שחוזרות על עצמן במילוי נספח 6111
- שיוך שגוי בין שורת הדוח הכספי לקוד הסעיף בנספח - שתי שורות שנשמעות דומות (למשל "הוצאות הנהלה וכלליות" מול "הוצאות מכירה") מקבלות קודים שונים, וטעות כאן מעוותת את התמונה שרשות המסים מקבלת.
- הגשת הנספח בלי לבצע את כל ההתאמות - הסתפקות בהעברת הרווח החשבונאי כמו שהוא, בלי לבדוק אילו הוצאות מוכרות באופן חלקי או מותנה.
- פער בין נתוני המלאי בדוח הכספי לנתונים שמוזנים בנספח - שני המקורות צריכים להיות תואמים, ואי-התאמה מעוררת בדיקה.
- הגשה לא מקוונת כשחייבים הגשה מקוונת - מי שמנהל מערכת חשבונות ממוחשבת ומגיש בדרך אחרת, בפועל לא עומד בדרישת ההגשה.
- הנחה מוטעית שהפטור לפי מחזור חל גם על החברה - סף המחזור נבדק לפי אותו גוף מדווח (עוסק או חברה), ולא לפי קבוצת חברות או בעלים משותפים.
מועדי ההגשה לשנת המס 2025 והסיכון בפספוס
נספח 6111 מוגש ביחד עם הדוח השנתי, ולא במועד נפרד משלו - כך שהמועד הקובע הוא מועד הדוח השנתי עצמו. לדוח על שנת המס 2025 (המוגש בפועל ב-2026), רשות המסים קבעה 29.5.2026 למגישי דוח לא מקוון, ו-30.6.2026 למגישים באופן מקוון. את המועדים המדויקים לכל שנת מס, כולל אורכות שמתעדכנות משנה לשנה, אפשר לבדוק גם במדריך המלא שלנו להגשת הדוח השנתי.
הסיכון בפספוס המועד הוא לא רק קנס כספי: לפי פקודת מס הכנסה, הגשה לא שלמה של הדוח השנתי - וזה כולל דוח שהוגש בלי נספח 6111 כשהוא חובה - עשויה להיחשב כאי-הגשת דוח שנתי במועד, ובהיעדר אישור מראש מפקיד השומה היא חושפת לסנקציות שמגיעות עד כתב אישום פלילי שדינו קנס, מאסר, או שניהם. זה שונה מהקנס היחסי שחל על עוסק פטור שמפספס דיווח - כאן מדובר בעבירה לפי אותם סעיפים שחלים על הדוח השנתי המלא.
האפליקציה עוצרת בפתיחת התיק - נספח 6111 הוא דוגמה למה שהיא לא עושה
חשוב לדייק כאן: אפליקציית עסק זעיר מבית מיה פותחת תיק עוסק פטור במעמד עסק זעיר, שהתקרה שלו (122,833 ₪ ב-2026) נמוכה בהרבה מסף 300,000 ₪ שמפעיל את החובה בנספח 6111. במילים אחרות, מי שנמצא במסלול שהאפליקציה פותחת כלל לא מגיע לנספח הזה - הוא רלוונטי רק מהרגע שעוברים למעמד עוסק מורשה ומחזור ששובר את הסף, ואז הדיווח השוטף, כולל ההתאמות החשבונאיות שמאחורי הנספח, כבר לא עניין של אפליקציה שפותחת תיק ועוצרת שם.
זו בדיוק הנקודה שבה הליווי השוטף במסלול עוסק מורשה של מיה זינו, יועצת מס מוסמכת, נותן מענה: בדיקת ההתאמות הנכונות בין הדוח הכספי לנספח, שיוך סעיפים מדויק, והגשה מקוונת בזמן - כך שלא תצטרכו לגלות טעות בנספח אחרי שהדוח כבר הוגש.
שאלות נפוצות
מי חייב להגיש את נספח 6111? כל עוסק מורשה וכל חברה שמחזור העסקים השנתי שלהם עולה על 300,000 ₪ (כולל מע"מ), למעט רשימה סגורה של גופים פטורים: מוסדות ציבוריים, בנקים, חברות ביטוח, שותפויות נפט, נאמנויות וחקלאים.
מה ההבדל בין נספח 6111 לדוח השנתי (טופס 1301)? טופס 1301 הוא הדוח השנתי עצמו. נספח 6111 הוא תוספת חובה לדוח, שמשכפלת את נתוני הדוח הכספי (מאזן ורווח והפסד) בפורמט קודים אחיד שרשות המסים קוראת ישירות. דוח שחייב בנספח ומוגש בלעדיו נחשב דוח לא שלם.
עד מתי צריך להגיש את נספח 6111 לשנת המס 2025? לפי רשות המסים, המועד למגישי דוח לא מקוון הוא 29.5.2026, ולמגישים באופן מקוון - 30.6.2026. מי שמנהל מערכת חשבונות ממוחשבת מחויב בהגשה מקוונת.
מה קורה אם לא מגישים את נספח 6111 כשהוא חובה? הדוח השנתי נחשב לא שלם. בלי אישור מראש מפקיד השומה, אי-הגשה במועד חושפת לסנקציות לפי פקודת מס הכנסה שמגיעות עד כתב אישום פלילי שדינו קנס, מאסר, או שניהם.
האם אפליקציית עסק זעיר מבית מיה מגישה את נספח 6111? לא. האפליקציה פותחת תיק עוסק פטור במעמד עסק זעיר בלבד, במחזורים נמוכים בהרבה מסף 300,000 ₪ שמפעיל את החובה בנספח. מי שמגיע לסף הזה עובר למעמד עוסק מורשה ולליווי שוטף של איש מקצוע.
התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.