ניכוי הוצאות אוטומטי 30% לעוסק פטור - איך זה עובד ולמי זה משתלם
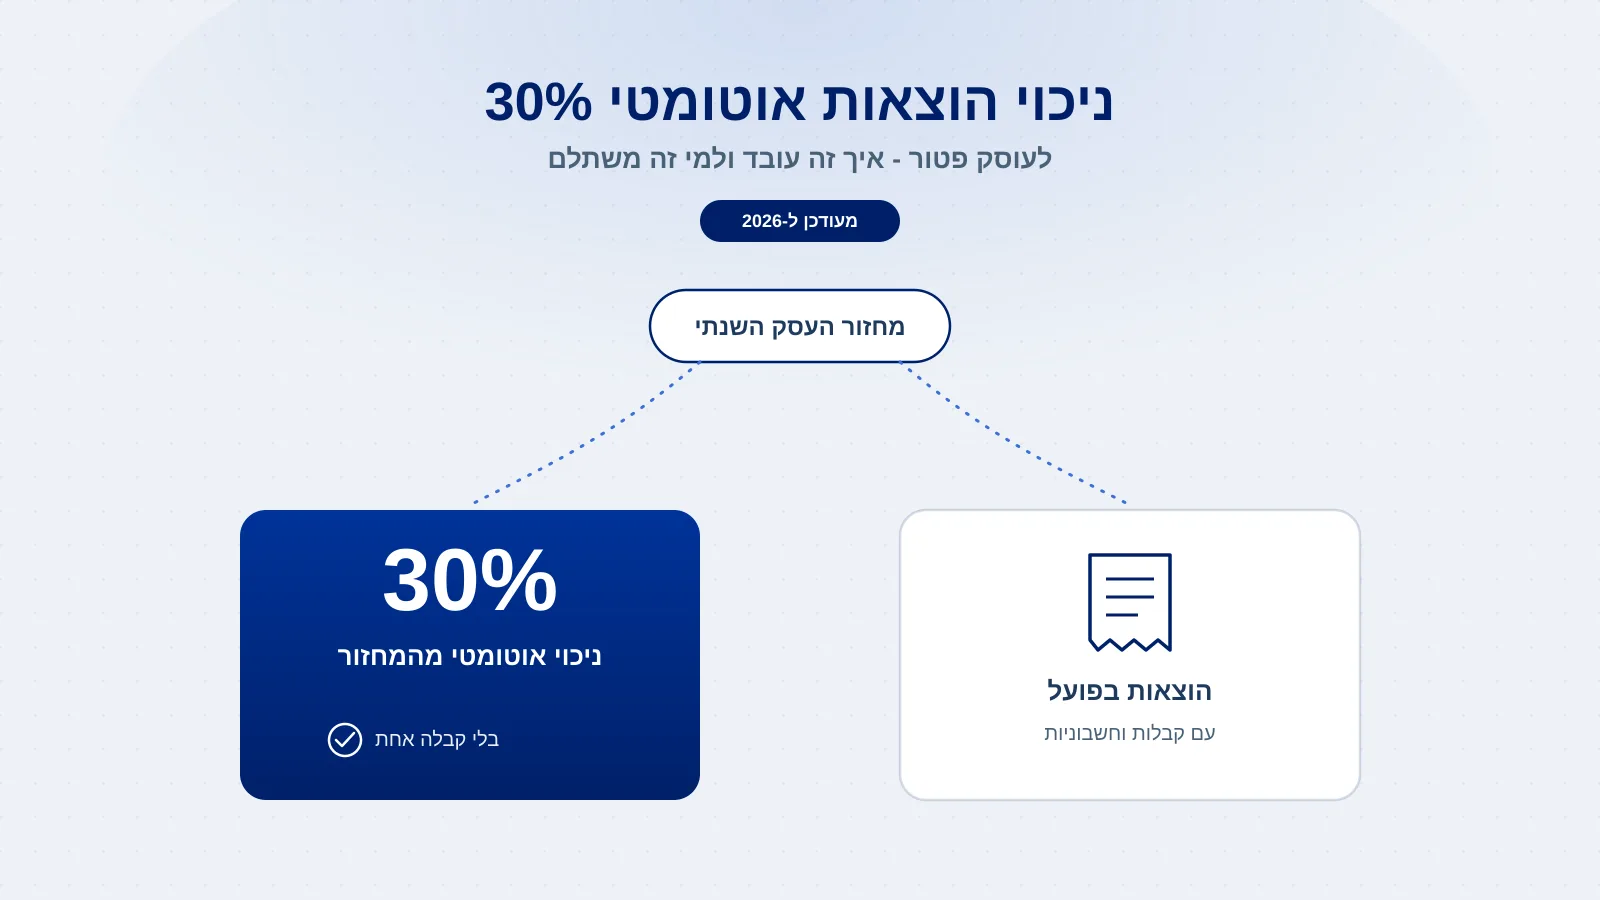
בעל עסק זעיר - עוסק פטור או עוסק מורשה עם מחזור עד 122,833 ₪ ב-2026 - רשאי לנכות אוטומטית 30% מהמחזור כהוצאה, בלי קבלות. איך בודקים אם זה משתלם יותר מהוצאות בפועל.
בעל עסק זעיר - עוסק פטור או עוסק מורשה שמחזור העסקאות השנתי שלו ב-2026 אינו עולה על 122,833 ₪ - רשאי לנכות באופן אוטומטי 30% מהמחזור כהוצאה מוכרת, בלי להציג קבלה אחת ובלי קשר לכמה באמת הוציאו באותה שנה. מי שההוצאות האמיתיות שלו נמוכות מ-30% מהמחזור מרוויח מהמסלול הזה; מי שההוצאות שלו גבוהות יותר מפסיד כסף אם לא עובר לדרוש אותן בפועל עם קבלות. איך יודעים איפה עומדים - זה בדיוק מה שהמדריך הזה בודק, עם דוגמת מספרים מלאה.
תמצית: בעל עסק זעיר (עוסק פטור או עוסק מורשה עם מחזור עד 122,833 ₪ ב-2026) רשאי לנכות אוטומטית 30% מהמחזור כהוצאה, בלי קבלות וגם אם לא הייתה הוצאה אחת בפועל. הכלל לבחירה בין המסלולים: אם ההוצאות בפועל נמוכות מ-30% מהמחזור - המסלול האוטומטי משתלם יותר; אם הן גבוהות מזה - עדיף לדרוש הוצאות בפועל עם קבלות. עוסק פטור יכול לבחור לוותר על הסיווג כעסק זעיר ולדרוש הוצאות בפועל בלי לפגוע במעמדו. דמי לידה ודמי מילואים לא נכללים לא בחישוב התקרה ולא בניכוי, ומי שגם שכיר מחושב לו המס על הכנסתו כשכיר ועל 70% מהמחזור, בלי ניכוי נוסף.
מה זה ניכוי ההוצאות האוטומטי של 30%
המסלול הזה הוא חלק מרפורמת "בעל עסק זעיר" של רשות המסים, שנועדה לחסוך בירוקרטיה מעצמאים קטנים עם הוצאות תפעול נמוכות - יועצים, נותני שירות, בעלי עסקים דיגיטליים ודומיהם, שלרוב אין להם הרבה קבלות לאסוף מלכתחילה. במקום לתעד ולדרוש כל הוצאה בנפרד, בעל עסק זעיר מקזז אוטומטית 30% מהמחזור השנתי שלו כהוצאה מוכרת לצורך מס הכנסה.
הנקודה המרכזית: הניכוי לא תלוי בהוצאות שהיו בפועל. גם מי שלא הוציא שקל אחד על העסק באותה שנה מקבל את הניכוי של 30%, וגם מי שכן היו לו הוצאות מקבל בדיוק את אותו סכום - 30% מהמחזור, לא אגורה יותר ולא פחות, בלי קשר למה שקרה בפועל בעסק.
מי זכאי למסלול עסק זעיר, ולמי כדאי לוותר עליו
הזכאות למסלול נקבעת לפי שני תנאים: סטטוס העוסק (פטור או מורשה) ותקרת המחזור. עוסק פטור או עוסק מורשה שמחזור העסקאות השנתי שלו ב-2026 אינו עולה על 122,833 ₪, ושלא העסיק עובדים ולא נפסל מסיבה אחרת, מסווג כ"בעל עסק זעיר" ונכנס אוטומטית למסלול - אלא אם בחר אחרת.
עוסק פטור יכול לבחור לוותר על הסיווג כעסק זעיר ולדרוש הוצאות בפועל במקום, בלי שזה פוגע במעמדו כעוסק פטור מבחינת מע"מ. מי שעוסק מורשה ורוצה לבדוק את אותה אפשרות אצלו כדאי שיוודא זאת ישירות מול רשות המסים או מול יועץ מס, כי המקור הרשמי מתייחס לוויתור הזה במפורש רק אצל עוסק פטור.
שני מקרים מיוחדים שכדאי להכיר: דמי לידה ודמי מילואים מביטוח לאומי אינם נכללים בחישוב מחזור עסק זעיר ואינם זכאים לניכוי ה-30% - יש להם שדה דיווח נפרד, גם במערכת תיאומי המס וגם בדיווח השנתי המקוצר. ומי שהוא גם שכיר וגם בעל עסק זעיר, מס ההכנסה שלו מחושב על הכנסתו כשכיר בתוספת 70% ממחזור העסקאות בעסק (כלומר המחזור בניכוי 30%), בלי אפשרות לניכוי נוסף על גבי זה.
ניכוי אוטומטי מול הוצאות בפועל - טבלת השוואה
| קריטריון | ניכוי אוטומטי 30% | הוצאות בפועל |
|---|---|---|
| קבלות וחשבוניות | לא נדרשות בכלל | חובה לשמור ולהציג לכל הוצאה |
| גובה הניכוי | קבוע - 30% מהמחזור, לא יותר | תלוי במה שבאמת הוצא - יכול להיות גבוה או נמוך יותר |
| מתאים למי | עסק עם הוצאות תפעול נמוכות (שירות, ייעוץ, דיגיטל) | עסק עם הוצאות משמעותיות (ציוד, שכירות, מלאי) |
| עומס תיעוד שוטף | אפסי | דורש ניהול קבלות שוטף לאורך כל השנה |
| השפעה על הדוח השנתי | פותח זכאות לדוח מקוצר, ללא מקדמות והצהרת הון ברוב המקרים | לא פוסל לבד את הזכאות, אך דורש פירוט הוצאות בדוח |
דוגמת מספרים - מאיזה סכום הוצאות המסלול האוטומטי כבר לא משתלם
הכלל הפשוט: משווים בין ההוצאות בפועל ל-30% מהמחזור השנתי, ובוחרים באיזה מסלול שנותן ניכוי גבוה יותר - כי ניכוי גבוה יותר מוריד יותר מההכנסה החייבת במס.
בואו נבדוק על עוסק פטור עם מחזור שנתי של 90,000 ₪. 30% מהמחזור הזה הם 27,000 ₪ - זה הסכום הקבוע שהוא מקבל במסלול האוטומטי, בלי קשר להוצאות בפועל:
- הוצאות בפועל של 15,000 ₪ (למשל יועץ עצמאי עם הוצאות מחשב ותקשורת בלבד): המסלול האוטומטי נותן ניכוי גבוה יותר - 27,000 ₪ במקום 15,000 ₪ - ומשאיר הכנסה חייבת נמוכה יותר, בלי לאסוף קבלה אחת.
- הוצאות בפועל של 27,000 ₪: נקודת השוויון המדויקת. שני המסלולים נותנים בדיוק אותו ניכוי, ואין הבדל במס.
- הוצאות בפועל של 40,000 ₪ (למשל עסק עם שכירות משרד, ציוד או קבלני משנה): הוצאות בפועל נותנות ניכוי גבוה יותר - 40,000 ₪ במקום 27,000 ₪ - ומי שנשאר במסלול האוטומטי מפסיד בפועל את ההפרש.
נקודת השוויון היא תמיד 30% מהמחזור השנתי בפועל, לא סכום קבוע - במחזור אחר היא תהיה סכום אחר. מי שרוצה לבדוק את זה על הנתונים האישיים שלו, יכול להזין את המחזור וההכנסה הצפויה במחשבון מס הכנסה לעצמאים ולראות מיד את ההשפעה בפועל על המס.
איך זה משפיע על הדוח השנתי, המקדמות וההצהרת הון
מעבר לניכוי עצמו, סיווג כבעל עסק זעיר חוסך ברוב המקרים גם את החובה להגיש דוח שנתי מלא, לשלם מקדמות מס הכנסה שוטפות ולבצע הצהרת הון - שלושת הנטלים הבירוקרטיים שהכי מכבידים על עצמאי קטן. במקומם מגישים דוח שנתי מקוצר (טופס 137) שממלאים בקלות יחסית, בלי הצורך לפרט כל סעיף הוצאה בנפרד.
מי שמקבל תשלומי פיצויים על נזק עקיף דרך רשות המסים צריך לשים לב לנקודה נוספת: לפי תקנות שאושרו בדצמבר 2025, תשלומים כאלה נספרים כחלק מהמחזור החל מ-2026 - כפי שמפורט במדריך תקרת עוסק פטור 2026. מי שמתקרב לתקרה ומקבל תשלום כזה עלול לגלות שהמחזור המעודכן שלו כבר לא מזכה אותו בדוח המקוצר ובניכוי האוטומטי לאותה שנה, גם אם שאר ההכנסה שלו נראית נמוכה בהרבה מהתקרה.
מתי לא כדאי לבחור במסלול האוטומטי בכלל
המסלול האוטומטי לא מתאים לכולם, גם בתוך תקרת עסק זעיר. שלושה מקרים שבהם עדיף לוותר עליו ולדרוש הוצאות בפועל:
- הוצאות תפעול גבוהות מ-30% מהמחזור - עסק עם שכירות משרד, רכב, ציוד או קבלני משנה קבועים בדרך כלל חוצה את הרף הזה, ומפסיד כסף אם נשאר במסלול האוטומטי.
- עסק שקרוב לתקרת המחזור - מי שמתקרב ל-122,833 ₪ צריך לעקוב אחרי תקבולים חד-פעמיים (כולל פיצויים ומענקים שנספרים מ-2026) שעלולים להוציא אותו מהזכאות לגמרי, לא רק מהניכוי.
- מי שממילא שומר קבלות מסודר - אם כבר מנהלים תיעוד שוטף להוצאות אמיתיות, אין סיבה לוותר על ניכוי גבוה יותר רק בשביל הנוחות של אפס תיעוד.
שאלות נפוצות
מה זה ניכוי הוצאות אוטומטי 30% לעוסק פטור? ניכוי קבוע של 30% מהמחזור השנתי כהוצאה מוכרת, בלי צורך בקבלות ובלי תלות בהוצאות שהיו בפועל - זכאות שחלה על עוסק פטור או עוסק מורשה במעמד "בעל עסק זעיר".
מי זכאי לניכוי האוטומטי של 30%? עוסק פטור או עוסק מורשה שמחזור העסקאות השנתי שלו ב-2026 אינו עולה על 122,833 ₪, שלא העסיק עובדים ולא נפסל מסיבה אחרת.
האם אפשר לוותר על הניכוי האוטומטי ולדרוש הוצאות בפועל? עוסק פטור יכול לבחור לוותר על הסיווג כעסק זעיר ולדרוש הוצאות בפועל, בלי לפגוע במעמדו כעוסק פטור. כדאי לוותר כשההוצאות בפועל גבוהות מ-30% מהמחזור.
האם דמי לידה ודמי מילואים נכללים בניכוי או בתקרה? לא. הכנסות מדמי לידה ודמי מילואים מביטוח לאומי אינן זכאיות לניכוי ה-30% ואינן נכללות בחישוב תקרת המחזור - יש להן שדה דיווח נפרד.
מה קורה למי שגם שכיר וגם בעל עסק זעיר? מס ההכנסה שלו מחושב על הכנסתו כשכיר בתוספת 70% ממחזור העסקאות בעסק, בלי אפשרות לניכוי הוצאות נוסף מעבר לכך.
איך יודעים אם המסלול האוטומטי משתלם? משווים בין ההוצאות בפועל ל-30% מהמחזור השנתי. אם ההוצאות בפועל נמוכות מהסכום הזה, המסלול האוטומטי נותן ניכוי גבוה יותר; אם הן גבוהות ממנו, עדיף לדרוש הוצאות בפועל עם קבלות.
מי שרק בודק אם המחזור שלו מזכה אותו בסטטוס עסק זעיר ורוצה לפתוח תיק עוסק פטור אונליין בלי להסתבך בבירוקרטיה, יכול להיעזר באפליקציית עסק זעיר מבית מיה - ומי שרוצה את התמונה המלאה על עסק זעיר, כולל שאר התנאים וההטבות, מוזמן לקרוא את המדריך המלא לעסק זעיר 2026.
רוצים לפתוח עסק זעיר בקלות?
אפליקציית עסק זעיר מבית מיה - פתיחת עוסק פטור במעמד עסק זעיר, אונליין, בליווי המשרד של מיה.
לאפליקציה ←התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.