עצמאי שאינו עונה להגדרה בביטוח לאומי - מה זה אומר ומה ההשלכות
עצמאי שעובד מעט שעות ומרוויח פחות מהסף הקבוע לא נחשב "עצמאי" בעיני ביטוח לאומי - ומאבד בעקבות זה זכאות לדמי לידה, לנפגעי עבודה ולתגמול מילואים מלא. שלושת התנאים, ההשלכות בשקלים, ומתי בכלל כדאי להישאר במעמד הזה.
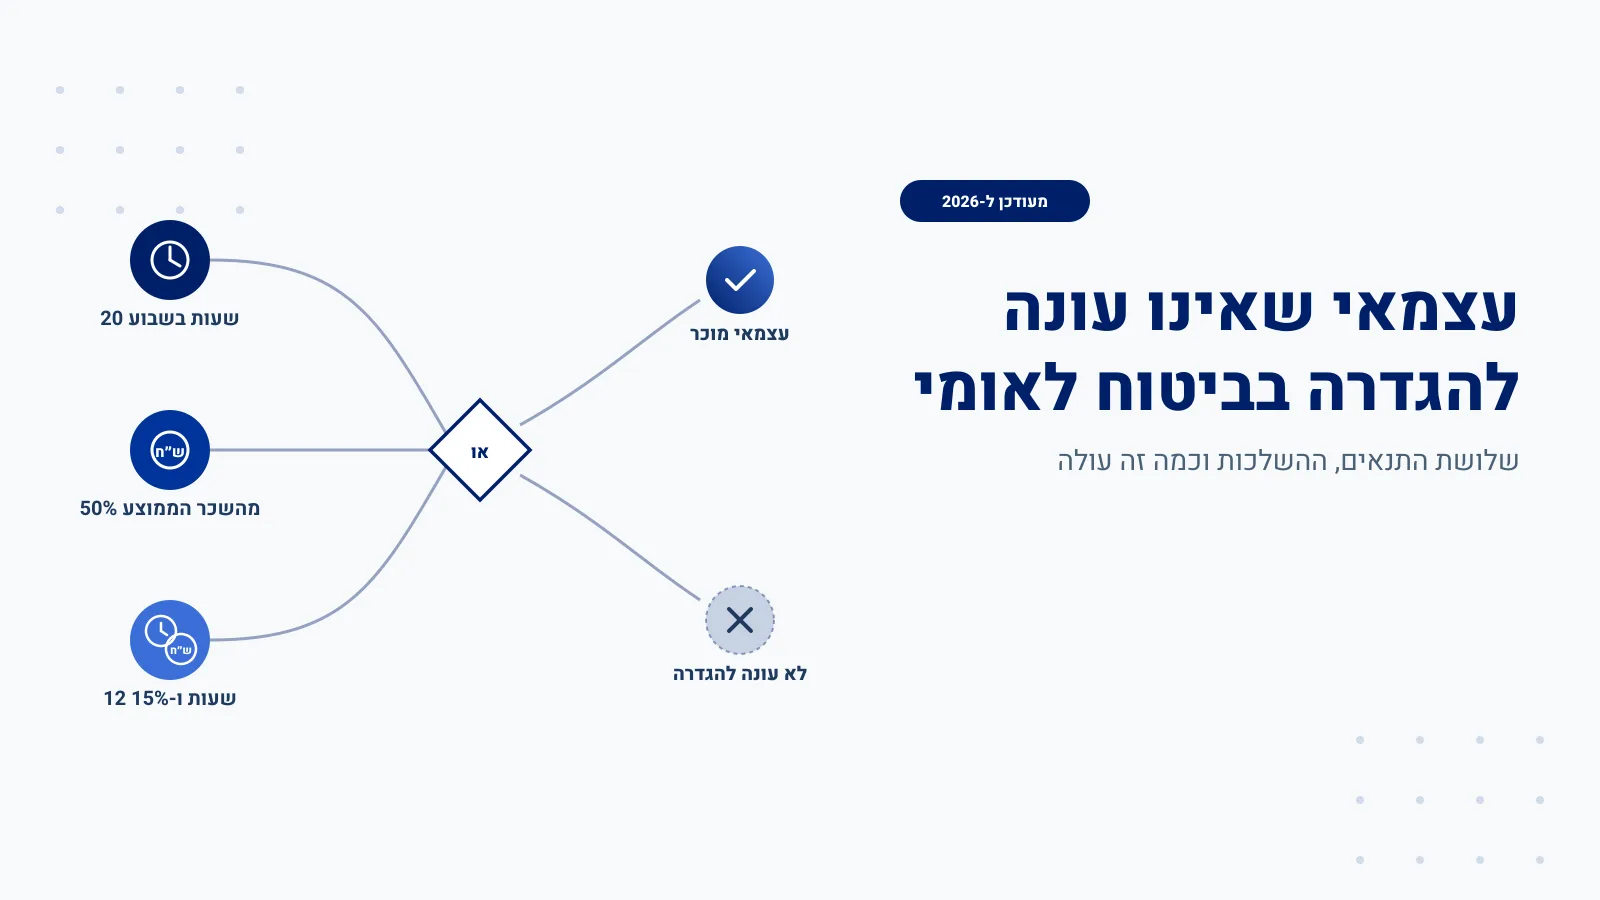
עצמאי שאינו עונה להגדרה בביטוח לאומי הוא מי שלא עומד באף אחד משלושה תנאים שקבע המוסד לביטוח לאומי: לפחות 20 שעות עבודה בשבוע בממוצע, הכנסה חודשית של לפחות 50% מהשכר הממוצע במשק - 6,885 ₪ נכון ל-2026 - או שילוב של 12 שעות שבועיות עם הכנסה של לפחות 15% מהשכר הממוצע, 2,065 ₪. מי שנופל מתחת לשלושתם מטופל, לצורכי ביטוח לאומי, כבעל הכנסה שלא מעבודה ולא כעצמאי - וההבדל הזה משפיע גם על מה שמשלמים בכל חודש וגם על מה שמקבלים בחזרה ברגע אמת.
תמצית: עצמאי שלא עובד 20 שעות בשבוע, לא מרוויח 6,885 ₪ לחודש (50% מהשכר הממוצע), ולא משלב 12 שעות עבודה עם הכנסה של 2,065 ₪ (15%) - מוגדר "עצמאי שאינו עונה להגדרה". הוא משלם דמי ביטוח לאומי ובריאות לפי שיעור קבוע של 7% ו-5.17% במקום המדרגה המופחתת, לא זכאי לדמי לידה או לנפגעי עבודה, ומקבל תגמול מילואים לפי מינימום קבוע - 328.76 ₪ ליום - במקום לפי ההכנסה בפועל. הנתונים נכונים ל-2026 (תוקף מ-01.01.2026), לפי המוסד לביטוח לאומי.
מי זה עצמאי שאינו עונה להגדרה - שלושת התנאים
ביטוח לאומי מגדיר עצמאי "מלא" כמי שעומד באחד משלושה תנאים - מספיק אחד, לא צריך את כולם:
- 20 שעות עבודה בשבוע לפחות, בממוצע, ללא קשר לגובה ההכנסה.
- הכנסה חודשית של 50% מהשכר הממוצע במשק לפחות - 6,885 ₪ לחודש, נכון ל-01.01.2026.
- שילוב של השניים בסף נמוך יותר: 12 שעות עבודה בשבוע לפחות, יחד עם הכנסה חודשית של 15% מהשכר הממוצע לפחות - 2,065 ₪, נכון ל-01.01.2026.
מי שלא עומד באף אחד מהשלושה - למשל מי שעובד מעט שעות בשבוע ומרוויח פחות מהסכומים האלה - מסווג "עצמאי שאינו עונה להגדרה". זה קורה בפועל אצל בעלי עסק זעיר בתחילת הדרך, אנשים עם הכנסה נוספת מצומצמת לצד שכירות, ומי שעובד מעט שעות בתעריף לא גבוה מספיק כדי לחצות את הסף. חשוב להבחין בין זה לבין מי שעובד מעט שעות אבל בתעריף גבוה - כי אז ההכנסה החודשית עשויה לבד לחצות את סף ה-50% ולהכניס אותו למעמד עצמאי מוכר, גם בלי 20 שעות בשבוע.
ההשלכות בפועל: דמי לידה, נפגעי עבודה ומילואים
הסיווג הזה לא רק עניין טכני - הוא קובע גם כמה משלמים לביטוח הלאומי וגם מה מקבלים בתמורה. עצמאי שאינו עונה להגדרה מטופל כבעל הכנסה שלא מעבודה, ולכך שלוש השלכות ישירות:
- דמי לידה וגמלה לשמירת הריון - אין זכאות. עצמאית שאינה עונה להגדרה לא זכאית לדמי לידה, גם אם שילמה דמי ביטוח לאומי על ההכנסה שהייתה לה.
- ביטוח נפגעי עבודה - אין כיסוי. עצמאי שנפגע תוך כדי עבודה ואינו רשום כעצמאי שעונה להגדרה לא זכאי לדמי פגיעה, להחזר נסיעות לטיפול רפואי, או לקצבת נכות מעבודה.
- תגמול מילואים - משולם לפי מינימום קבוע, 328.76 ₪ ליום (נכון ל-01.01.2026), בדיוק כמו מי שלא עובד כלל או תלמיד - במקום לפי ההכנסה בפועל.
לשם השוואה, עצמאי שכן עונה להגדרה משלם דמי ביטוח לאומי ובריאות לפי מדרגה מדורגת - 4.47% מופחתים ו-12.83% מלאים, ביטוח בריאות בין 3.23% ל-5.17% - וזכאי למלוא הכיסוי: דמי לידה, נפגעי עבודה, ותגמול מילואים המחושב לפי המקדמות שדיווח לרשות המסים בשלושה החודשים שקדמו לשירות, חלקי 90.
| עצמאי שעונה להגדרה | עצמאי שאינו עונה להגדרה | |
|---|---|---|
| דמי ביטוח לאומי ובריאות | מדורג - 4.47% מופחת ו-12.83% מלא, בריאות 3.23%-5.17% | קבוע - 7% ביטוח לאומי + 5.17% בריאות, על כל ההכנסה |
| דמי לידה / שמירת הריון | זכאות מלאה | אין זכאות |
| ביטוח נפגעי עבודה | מבוטח, זכאי לדמי פגיעה, החזרי נסיעה וקצבת נכות | לא מבוטח כעצמאי |
| תגמול מילואים ליום | לפי המקדמות שדווחו ב-3 חודשים שקדמו לשירות, חלקי 90 | מינימום קבוע - 328.76 ₪ (מ-01.01.2026) |
| תקרת הכנסה לתשלום דמי ביטוח | 51,910 ₪ לחודש (2026) | 51,910 ₪ לחודש (2026) |
כמה זה עולה בפועל - דוגמה במספרים
הנה איך זה מתורגם לשקלים, על הכנסה חודשית לדוגמה של 5,000 ₪ מעבודה עצמאית בהיקף של כ-8 שעות בשבוע - מתחת לכל שלושת התנאים:
עצמאי שאינו עונה להגדרה משלם על ההכנסה הזו 7% ביטוח לאומי ו-5.17% ביטוח בריאות בשיעור קבוע, ללא מדרגה מופחתת - יחד כ-608.5 ₪ בחודש. עצמאי שעונה להגדרה משלם על אותה הכנסה לפי המדרגה המופחתת - 4.47% ביטוח לאומי ולפחות 3.23% ביטוח בריאות, כלומר לפחות 7.7% ולא 12.17% קבועים - כ-385 ₪ בחודש או פחות. במילים אחרות: מי שנשאר מתחת לתנאים לא רק מפסיד כיסוי, הוא גם משלם יותר על אותה הכנסה בדיוק.
בתגמול מילואים ההבדל תלוי בהכנסה: מי שאינו עונה להגדרה מקבל את המינימום הקבוע - 328.76 ₪ ליום, לא משנה כמה הרוויח בפועל. מי שעונה להגדרה מקבל תגמול המחושב מהמקדמות שדיווח בפועל בשלושת החודשים שקדמו לשירות, כך שמי שההכנסה שלו גבוהה יותר מקבל תגמול גבוה משמעותית מהמינימום - בעוד שמי שנשאר לא מוגדר "נתקע" באותו סכום קבוע בלי קשר לרמת ההכנסה שלו.
מתי הסטטוס הזה משתלם, ומתי הוא מסוכן
בגדול, אין תרחיש שבו כדאי להישאר במכוון מתחת לתנאים - גם השיעור ששילמים גבוה יותר, וגם הכיסוי נמוך יותר. מי שקרוב לסף - למשל עובד 10-11 שעות בשבוע בהכנסה שכבר עוברת 2,065 ₪ - עשוי למצוא שתוספת שעה-שעתיים בשבוע בלבד מעבירה אותו למעמד עצמאי מוכר, מורידה את שיעור דמי הביטוח וסוגרת פערי כיסוי משמעותיים.
השאלה האמיתית היא מתי המעמד הזה בסדר "כרגע" ומתי הוא מסוכן ממש:
- בסדר, בזהירות: מי שעובד מעט שעות באמת בתקופה מוגבלת - למשל תחילת דרך של עסק זעיר לפני שההיקף גדל, או הכנסה משנית לצד שכירות מלאה שכבר מבוטחת דרך המעסיק. כדאי לעקוב אחרי הסף ולא להניח שהוא יישאר קבוע.
- מסוכן ממש: מי שמתכננת היריון בטווח הנראה לעין (המעמד שולל דמי לידה לגמרי), מי שעובד בעבודה עם סיכון פיזי סביר (אין ביטוח נפגעי עבודה), ומי שעשוי להתגייס למילואים ומכלכלת את המשפחה סביב הכנסה גבוהה מהמינימום הקבוע (328.76 ₪ ליום לא תמיד מספיקים).
מי שנמצא באחד המצבים המסוכנים ורואה שההכנסה או השעות שלו קרובות לסף - שווה לבדוק אם אפשר להגדיל את היקף העבודה או ההכנסה המדווחת בפרק זמן סביר, כדי לעבור למעמד המוגן.
איך מצהירים נכון, ומה קורה כשעוברים סטטוס באמצע שנה
הסיווג הזה לא נבחר ידנית בטופס נפרד - הוא נגזר מהשעות וההכנסה שמדווחים בפועל לביטוח לאומי ולרשות המסים במהלך השנה. לפי ביטוח לאומי, מי שהסטטוס שלו משתנה במהלך שנת המס - למשל לא עונה להגדרה עד סוף אפריל, ועונה עליה החל ממאי - מקבל חישוב דמי ביטוח נפרד לכל תקופה, לפי הסטטוס בפועל באותה תקופה. אין צורך "להצהיר" באופן חד פעמי; חשוב לוודא שהשעות וההכנסה המדווחות בכל תקופה משקפות את המצב האמיתי, כי טעות בדיווח היא זו שגורמת לסיווג שגוי - לא הפוך.
מי שפותח עוסק פטור דרך אפליקציית עסק זעיר מבית מיה מזין בתהליך הפתיחה את היקף השעות וההכנסה הצפויה - בדיוק הנתונים שקובעים את הסיווג ההתחלתי מול ביטוח לאומי. האפליקציה עוזרת לפתוח את התיק נכון מההתחלה; מעקב שוטף אחרי שינויים בהיקף העבודה במהלך השנה, עדכון מול ביטוח לאומי, והדיווחים השוטפים נשארים באחריות אישית, בליווי המשרד של מיה זינו, יועצת מס מוסמכת.
שאלות נפוצות
מי זה עצמאי שאינו עונה להגדרה בביטוח לאומי? מי שלא עומד באף אחד משלושה תנאים: 20 שעות עבודה בשבוע, הכנסה חודשית של 50% מהשכר הממוצע (6,885 ₪), או 12 שעות בשבוע יחד עם הכנסה של 15% מהשכר הממוצע (2,065 ₪). הסכומים נכונים ל-01.01.2026.
כמה דמי ביטוח לאומי משלם עצמאי שאינו עונה להגדרה? שיעור קבוע - 7% דמי ביטוח לאומי ו-5.17% ביטוח בריאות על כל ההכנסה, ללא המדרגה המופחתת שיש לעצמאי שעונה להגדרה (4.47% ו-3.23% בהתאמה, לפחות).
האם עצמאי שאינו עונה להגדרה זכאי לדמי לידה? לא. מי שלא עונה להגדרה מטופל כבעל הכנסה שלא מעבודה, ולכן אינו זכאי לדמי לידה או לגמלה לשמירת הריון, גם אם שילם דמי ביטוח לאומי.
מה קורה למי שמשרת במילואים ואינו עונה להגדרה? מקבל תגמול לפי מינימום קבוע - 328.76 ₪ ליום, נכון ל-01.01.2026 - בדיוק כמו מי שלא עובד כלל, במקום תגמול המחושב לפי ההכנסה בפועל.
מה קורה אם עוברים בין הסטטוסים באמצע השנה? ביטוח לאומי מחשב דמי ביטוח בנפרד לכל תקופה לפי הסטטוס בפועל באותה תקופה - למשל לא עונה להגדרה עד אפריל ועונה עליה החל ממאי. חשוב שהשעות וההכנסה המדווחות בכל תקופה ישקפו את המצב האמיתי.
לפני שממשיכים
מי שרוצה למפות את כל התמונה - איך פותחים עוסק פטור נכון מההתחלה, מה נחשב עסק זעיר ואיך מתאמים בין הסטטוסים - יכול לקרוא את מדריך פתיחת עסק זעיר ואת המדריך המלא לעסק זעיר 2026. מי שכבר עצמאי ורוצה לוודא שקוד המוסד וההגדרות שלו מול ביטוח לאומי מעודכנים יכול לעבור על המדריך לקוד מוסד ביטוח לאומי לעצמאי, ומי שרוצה לבדוק כמה נשאר לו נטו אחרי דמי ביטוח לאומי ומס הכנסה מוזמן להשתמש במחשבון ברוטו נטו לעצמאים. מי שלא בטוח אם הוא עונה להגדרה או קרוב לסף מוזמן לפנות למשרד של מיה זינו, יועצת מס מוסמכת, לבדיקה אישית לפני שהפער הופך לבעיה.
רוצים לפתוח עסק זעיר בקלות?
אפליקציית עסק זעיר מבית מיה - פתיחת עוסק פטור במעמד עסק זעיר, אונליין, בליווי המשרד של מיה.
לאפליקציה ←התוכן במדריך זה הוא מידע כללי בלבד ואינו מהווה ייעוץ מס או חוות דעת מקצועית. יש לאמת כל נתון מול רשות המסים והמוסד לביטוח לאומי לפני קבלת החלטה. ראו תנאי שימוש.